差額ベッド代とは?発生する条件や平均額、医療費控除との関係を解説
掲載日:2022/07/12 更新日:2026/10/07

入院時に個室や少人数の病室を利用すると、通常の医療費とは別に「差額ベッド代」がかかる場合があります。
差額ベッド代は公的医療保険の対象外で、入院が長引くほど負担も大きくなりやすいため、しくみをあらかじめ理解しておくことが大切です。
ただし、個室を利用すれば必ず支払いが必要になるわけではありません。病院側の都合や治療上の必要性によって個室に入院した場合など、一定の条件に該当すれば請求されないケースもあります。
この記事では、差額ベッド代が発生する条件や平均額、支払いが不要になるケースを整理します。さらに、医療費控除の対象になるかどうかや、入院時の経済的負担に備える方法まで詳しく解説します。
- 差額ベッド代は公的医療保険の対象外で、原則として全額自己負担
- 病院都合や治療上必要で個室を利用した場合、差額ベッド代は請求されない
- 本人や家族の希望で個室を利用した場合、差額ベッド代は原則として医療費控除の対象外
目次
1.差額ベッド代とは?対象となる病室の条件
差額ベッド代とは、一般病室とは異なる、プライバシーや療養環境に配慮された病室を利用する際にかかる料金です。
1-1.差額ベッド代の概要
差額ベッド代とは、通常の4人部屋や6人部屋と異なり、プライバシーが確保され、機能性や快適性に配慮された病室(個室や準個室)を利用する際にかかる料金です。このような条件の良い病室のことを、公的医療保険制度では「特別療養環境室」といいます。
差額ベッド代は医療機関ごとに設定されており、金額は一律ではありません。公的医療保険の適用外のため、一般的に費用は全額自己負担となります。
注意したいのが、差額ベッド代の計算方法です。1泊2日の場合、ホテルであれば1日分の料金ですが、病院では2日分の料金を請求されます。差額ベッド代を含め、病院で発生する費用は午前0時を起点に計算されるためです。
例えば、15時に入院して翌日の10時に退院すると、15時~24時で1日分、0時~10時で1日分となり、2日分の料金がかかります。このように、ホテルと病院とでは料金の計算方法が違うことを覚えておきましょう。
1-2.差額ベッド代がかかる4つの条件
差額ベッド代がかかる病室と聞くと、個室を思い浮かべる方も多いでしょう。しかし、2~4人部屋でも、次のような条件を満たしている場合は特別療養環境室に該当します。

【特別療養環境室の要件】
1. 病室の病床数が4床以下である
2. 病室の面積は1人当たり6.4㎡以上である
3. 病床ごとにプライバシーを守るための設備を備えている
4. 特別の療養環境として適切な設備を有している
2~4人部屋では、ベッドの間に間仕切り家具を設置して準個室化することで、機能性とプライバシー性を高めているのが一般的なようです。
2.差額ベッド代の平均額
厚生労働省の中央社会保険医療協議会 総会(第653回)議事次第によると、2025年8月1日時点の差額ベッド代の平均は7,026円でした。
| 部屋の種類 | 1日当たりの平均自己負担額 |
|---|---|
| 1人部屋 | 8,710円 |
| 2人部屋 | 3,161円 |
| 3人部屋 | 2,815円 |
| 4人部屋 | 2,894円 |
| 全体平均 | 7,026円 |
1人部屋で最も多い料金帯は5,501円~8,800円、2人部屋は2,201円~3,300円、3~4人部屋は1,101円~2,200円です。
完全な個室である1人部屋と2人部屋以上の準個室とでは、料金に格段の差があります。設備や広さ、プライバシー性などにおいて、大きな違いがあることが影響しているといえるでしょう。
差額ベッド代は地域によって差があり、東京、神奈川、大阪などの都市部では高くなる傾向があります。また、差額ベッド代を個別にみると、最低額は50円、最高額は38万5,000円となっているようです。病院や部屋の種類によっても、料金は大きく変わってきます。平均額はあくまでも目安と考えておくと良いでしょう。
3.入院時に差額ベッド代がかかるケース

個室を利用する場合、原則として差額ベッド代がかかります。具体的には、患者がプライバシーや快適性を求めて個室を希望し、病院から料金や設備について説明を受けたうえで、同意書にサインをしたケースなどです。
同意書には1日当たりの料金が明記されています。サインをする前に、記載内容に不明な点がないか必ず確認しましょう。
4.入院時に差額ベッド代がかからない3つのケース
個室を利用すると必ず差額ベッド代がかかるのかというと、実はそうではありません。以下のような場合には、病院が患者に差額ベッド代を請求してはならない、つまり、「患者は差額ベッド代を支払う必要がない」と定められています。
4-1.病院都合で移動した場合
病院側の都合により、実質的に患者の選択によらず個室に入院した場合は、差額ベッド代がかかりません。具体的には、次のようなケースが該当します。
- MRSA等に感染している患者および当該感染症の疑似症患者であって、主治医等が他の入院患者の院内感染を防止するため、実質的に患者の選択によらず入院させたと認められる者の場合
- 特別療養環境室以外の病室の病床が満床であるため、特別療養環境室に入院させた患者の場合
4-2.治療上必要とされて移動した場合
患者本人の希望ではなく、治療上の必要から個室へ移動した場合、差額ベッド代はかかりません。具体的には、次のようなケースです。
- 救急患者、術後患者等であって、病状が重篤なため安静を必要とする者、または常時監視を要し、適時適切な看護および介助を必要とする者
- 免疫力が低下し、感染症に罹患するおそれのある患者
- 集中治療の実施、著しい身体的・精神的苦痛を緩和する必要のある終末期の患者
- 後天性免疫不全症候群の病原体に感染している患者(患者が通常の個室よりも特別の設備の整った個室への入室を特に希望した場合を除く。)
- クロイツフェルト・ヤコブ病の患者(患者が通常の個室よりも特別の設備の整った個室への入室を特に希望した場合を除く。)
4-3.患者が同意をしていない場合
個室を利用するには、必ず患者の同意が必要になります。ここでいう同意とは、「料金などを明示した同意書に患者がサインをする」ことです。口頭のみの同意や、同意書の内容が不十分(例:室料の記載がない、患者のサインがないなど)である場合は、同意したことにはなりません。
同意書にサインする際は、料金や病室の条件などについて十分な説明を受け、内容を確認することが大切です。個室の利用を希望していない場合や、説明された内容に納得できない場合は、安易に署名せず、その旨を病院側に伝えましょう。
5.差額ベッド代は医療費控除の対象になる?

1年間の医療費が一定額を超えた場合に、所定の金額を所得から控除できる制度が医療費控除です。医療費控除を受けると税負担を軽減できる可能性がありますが、差額ベッド代は状況によって控除の対象になる場合とならない場合があります。
5-1.医療費控除とは
医療費控除とは、1年間(1月1日~12月31日)に本人や生計をともにする家族のために支払った医療費が、一定額を超えた場合に受けられる所得控除です。医療費控除額を課税対象となる所得から差し引くことで、所得税や住民税の負担を軽減できる可能性があります。
 出典:チューリッヒ生命にて作成(2026年9月現在)
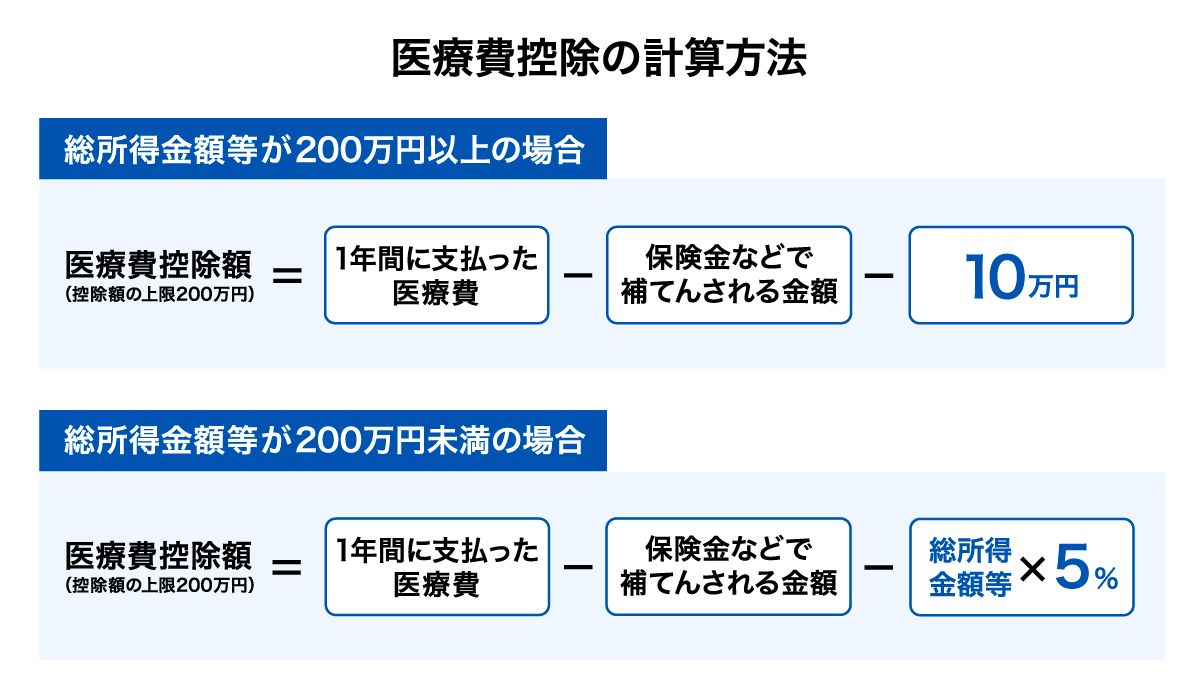
医療費控除額は、以下の計算式で求めます。なお、控除額の上限は200万円です。
医療費控除額=(1年間に支払った医療費-保険金などで補てんされる金額)-10万円
ただし、総所得金額等が200万円未満の場合は、10万円ではなく「総所得金額等の5%」を差し引きます。
なお、医療費控除を受けるには、確定申告が必要です。
5-2.対象になるケース
差額ベッド代は、診療や治療を受けるために直接必要で、かつ通常必要な費用と認められる場合には、医療費控除の対象となります。例えば、治療上の必要性から個室を利用した場合などです。
該当する場合は、領収書や病院の書類、医師の指示書などを保管しておきましょう。
5-3.対象にならないケース
一方、差額ベッド代が医療費控除の対象にならないケースもあります。
国税庁の公式Webサイトには、次のように記載されています。
「本人や家族の都合だけで個室に入院したときなどの差額ベッドの料金は、医療費控除の対象になりません」
つまり、患者や家族が希望して個室を選んだ場合は、医療費控除の対象外です。
引用:国税庁「No.1126 医療費控除の対象となる入院費用の具体例」6.高額療養費制度は対象外なので注意
公的医療保険制度には、1ヵ月に支払った医療費の自己負担額が上限額を超えた場合、その超過分が戻ってくる高額療養費制度があります。しかし、差額ベッド代は保険適用外の費用であるため、高額療養費の対象にはなりません。
7.差額ベッド代に備える2つの医療保険のタイプ
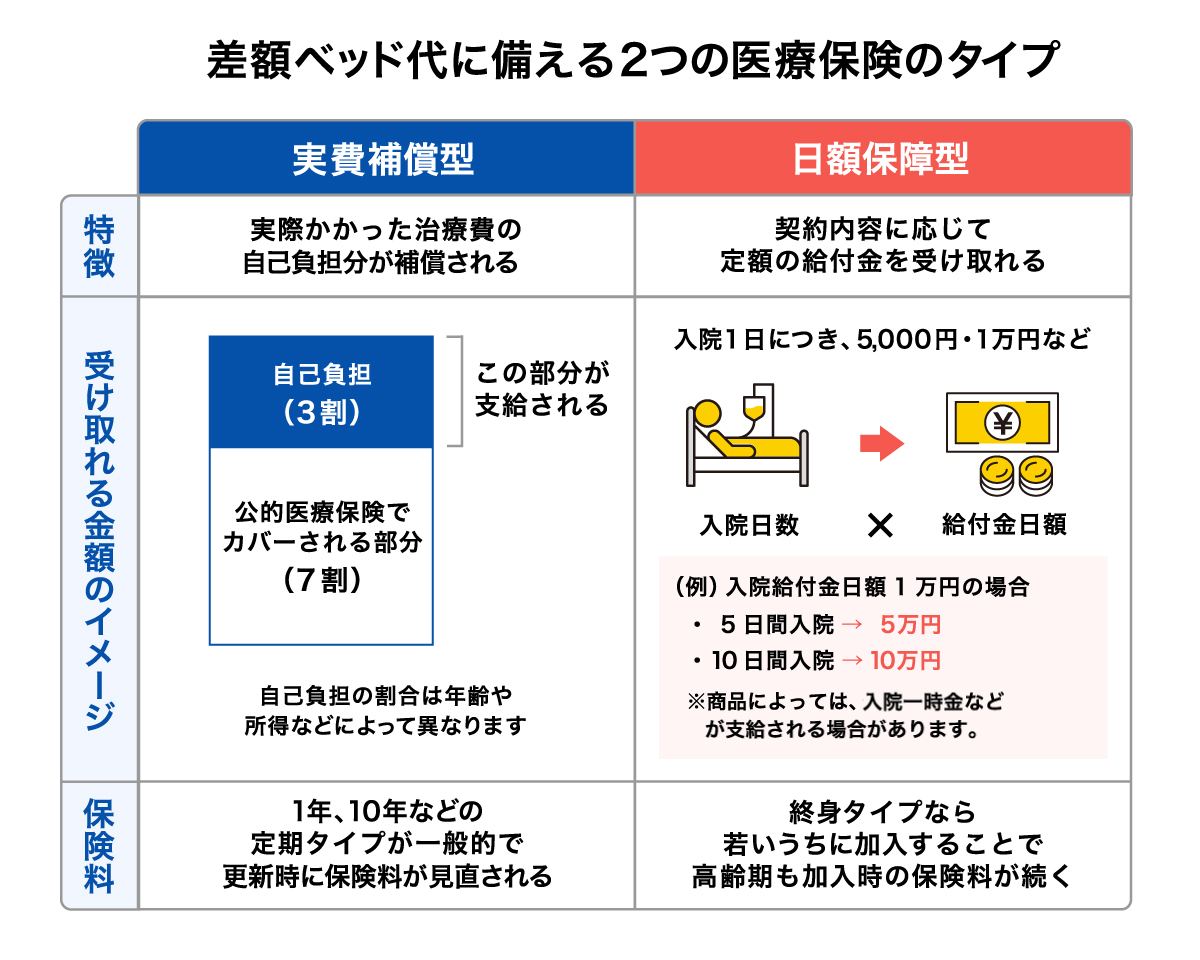
差額ベッド代への備えとして、民間の医療保険に加入する方法があります。民間の医療保険は、保障のしくみによって実費補償型と日額保障型に分けられます。それぞれの特徴をみていきましょう。
 出典:チューリッヒ生命にて作成(2026年9月現在)
7-1.実費補償型
実費補償型の医療保険は、実際にかかった費用に応じて保険金を受け取れるタイプの保険です。差額ベッド代だけでなく、公的医療保険の自己負担分や自由診療の治療費、その他の諸費用(食事代、交通費、日用品代など)など保障範囲が充実している商品もあります。
主に損害保険会社で取り扱っており、基本的には定期タイプです。そのため、更新の度に保険料が上がる可能性がある点には注意しましょう。
7-2.日額保障型
日額保障型は、「入院1日当たり1万円」のように、あらかじめ設定した日額に入院日数を乗じた金額を給付金として受け取れるタイプの保険です。定期タイプや終身タイプがあり、保障期間や給付条件は商品によって異なります。
入院時に個室を希望するかどうかは、体調や病状、家族の付き添いの有無などによって変わるでしょう。個室に入院したいと思ったとき、経済的な理由で諦めなくても良いように、差額ベッド代を考慮して保障額を設定しておくことをおすすめします。
公益財団法人生命保険文化センターの調査によると、入院時における1日当たりの自己負担費用の平均は2万4,300円で、費用の分布をみると、2万円未満が約6割という結果でした。
また、入院1回当たりの自己負担費用の総額の平均は18万7,000円で、20万円未満におさまるケースが約7割となっています。なお、この自己負担費用には、差額ベッド代のほか、治療費、食事代、衣類、交通費、日用品なども含まれます。
入院給付金の日額を設定する際は、これらの自己負担費用の平均額などを考慮し、希望する病室の差額ベッド代の水準も踏まえたうえで金額を決めると良いでしょう。
貯蓄に余裕があるなら日額を低めに、貯蓄の取り崩しをなるべく抑えたいなら日額を高めに設定するなど、ご自身の状況に合わせて調整しましょう。
出典:公益財団法人生命保険文化センター「入院費用(自己負担額)はどれくらい?」8.差額ベッド代に関するよくある質問
8-1.差額ベッド代は入院前に確認できますか?
差額ベッド代は、病院のWebサイトや入院案内などに掲載されている場合があります。掲載されていない場合は、入院窓口へ問い合わせると確認できます。
病院によって料金が異なるため、入院前に次の点を確認しておくと安心です。
- 希望する病室の1日当たりの料金
- 差額ベッド代が発生する日数の数え方
- テレビや冷蔵庫、浴室などの設備
- 希望する病室が空いていない場合の取り扱い
ただし、病室の空き状況は入院当日までに変わる可能性があります。希望する病室を必ず利用できるとは限らない点に注意しましょう。
8-2.入院の途中で個室から大部屋へ移った場合、差額ベッド代はどうなりますか?
個室から差額ベッド代のかからない大部屋へ移った場合、一般的には個室を利用した日数分の差額ベッド代が請求されます。
差額ベッド代は、ホテルの宿泊料金とは異なり、午前0時を起点とした暦日単位で計算されるのが一般的です。そのため、個室を数時間しか利用していない日でも、1日分の料金がかかる場合があります。
病室を移った日の料金の取り扱いは病院によって異なる可能性があるため、移動前に病院の入院窓口へ確認しましょう。
8-3.差額ベッド代の支払いに納得できない場合は、どこに相談すれば良いですか?
差額ベッド代の請求に納得できない場合は、まず病院の入院窓口や医事課、患者相談窓口などに確認しましょう。
その際、次の点を整理して伝えると、確認がスムーズです。
- 個室を希望したか
- 料金について事前に説明を受けたか
- 同意書に料金が記載されていたか
- 同意書へ署名したか
- 治療上または病院側の都合で個室に入ったのか
病院へ相談しても解決しない場合は、地方厚生局や都道府県などの相談窓口へ問い合わせる方法があります。請求書や同意書、病院から受けた説明の内容などを手元に準備しておきましょう。
9.まとめ
厚生労働省の2025年8月1日時点の報告では、差額ベッド代は1日当たり50円~38万5,000円で、医療機関や病室によって大きく異なります。
差額ベッド代は公的医療保険や高額療養費制度の対象外であるため、原則として全額自己負担です。貯蓄で準備する方法もありますが、入院が長期化すると経済的な負担が大きくなる可能性があります。
高額な自己負担に備える方法の一つが、民間医療保険の活用です。入院給付金などを受け取ることで、入院による貯蓄の取り崩しを抑えられる可能性があります。ただし、保障内容や給付条件は商品によって異なるため、加入前によく確認しましょう。
どのような保障があるのか、保険料はいくらになるのか、まずはシミュレーションをしてみませんか?
※上記は一般的な内容です。保険の種類や呼称、保障内容等は商品によって異なりますので、実際にご加入いただく際は商品詳細をご確認のうえご契約ください。
【執筆・監修】
赤上 直紀(あかがみ なおき)
元銀行員。個人のお客さまへの資産運用やライフプランの提案に従事。金融や保険に関する正確でわかりやすい情報を多くの方へ届けたいという思いから退職し、現在は保険会社や金融機関を中心にWebコンテンツの編集・執筆業務に携わっている。
ライター記事一覧 >
チューリッヒ生命カスタマーケアセンター
0120-680-777
月~土午前9時~午後6時 ※日曜・祝日は除く
保険に関するご質問・ご相談など
お気軽にお電話ください。
専門のオペレーターが丁寧にお応えします!