先進医療特約は必要?しくみや費用、加入を検討するポイント
掲載日:2020/10/09 更新日:2026/10/28

「医療保険やがん保険に、先進医療特約は付けたほうが良いのだろうか」と迷っている方も多いのではないでしょうか。
先進医療は、一定の条件を満たした医療機関で受けられる高度な医療技術ですが、その技術料は公的医療保険の対象外となり、原則として全額自己負担です。
治療内容によっては数百万円単位の費用がかかることもあり、十分な資金を準備できていない場合、治療の選択肢を狭めてしまう可能性があります。
一方で、先進医療を実際に受ける機会は限られているため、「高額な費用に備えられるなら特約を付けるべき」と単純に判断できるものでもありません。
保険料とのバランスや、自分がどのような医療に備えたいのかを踏まえて検討することが大切です。
この記事では、先進医療のしくみや費用の考え方を整理したうえで、先進医療特約を付加する必要性について詳しく解説します。併せて、特約を選ぶ際に確認しておきたいポイントや注意点も紹介します。
- 先進医療は公的医療保険対象外で費用が高額になる傾向がある
- 医療保険に先進医療特約を付加すると、経済的な理由で先進医療を諦めずに済む可能性がある
- 先進医療特約の必要性は、貯蓄状況や治療に対する考え方などを踏まえて判断することが大切である
目次
1.先進医療とは?知っておきたいしくみと費用

先進医療は、公的医療保険が適用される一般的な治療とは、費用の負担方法が異なります。先進医療を検討するうえで知っておきたい、基本的なしくみと費用について解説します。
1-1.先進医療のしくみ
先進医療とは、厚生労働省に届け出のある医療機関で受けることができる医療技術や治療法です。有効性や安全性について一定基準を満たしてはいますが、公的医療保険の対象にするかを評価している段階にある治療・手術を指します。
2026年(令和8年)9月現在、先進医療技術は74種類※です。さまざまな病気の治療などに活用されています。
先進医療は、有効性や安全性などが評価され、その結果によって公的医療保険の対象へ移行する場合があります。保険適用となった医療技術は、先進医療の対象から外れるため、厚生労働省のWebサイトなどで最新情報を確認することが大切です。
※出典:厚生労働省「先進医療の各技術の概要」1-2.先進医療にかかわる費用は全額自己負担となる
先進医療を受けた場合、先進医療にかかわる費用は公的医療保険の対象外となり、全額自己負担です。ただし、先進医療と併せて受ける診察や検査、投薬、入院など、一般的な保険診療と共通する部分には公的医療保険が適用されます。
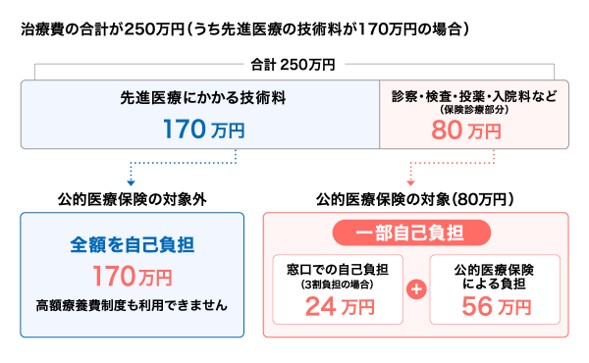
例えば、治療費の合計が250万円で、そのうち先進医療にかかる技術料が170万円、通常の保険診療と共通する部分が80万円だった場合、患者の負担は以下のようになります。
 出典:チューリッヒ生命にて作成(2026年9月現在)
この例では、先進医療の技術料170万円に、保険診療部分の窓口負担24万円を加えた合計194万円を支払うことになります。
ただし、保険診療部分の24万円には高額療養費制度が適用される場合があります。その場合、制度による支給を反映した最終的な自己負担額は194万円より少なくなります。
一方、先進医療の技術料170万円には高額療養費制度が適用されないため、全額自己負担です。
2.先進医療特約を付加する必要性
先進医療を受ける可能性は誰にでもありますが、実際に必要となる費用は医療技術によって異なります。先進医療特約を付加するかどうかは、費用負担や貯蓄状況、治療に対する考え方などを踏まえて検討することが大切です。
2-1.先進医療では数百万円の自己負担が生じる場合がある
先進医療にかかわる費用は、受ける医療技術によって大きく異なります。どのような先進医療に、どのくらいの費用が生じるのかを確認してみましょう。
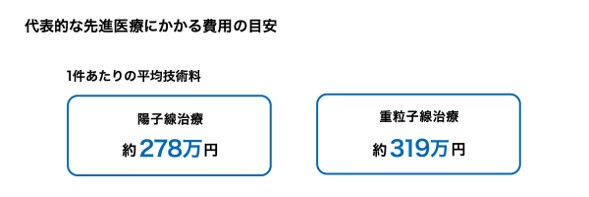
| 先進医療 | 年間実施件数 | 先進医療総額 | 先進医療技術料 (1件あたり) |
|---|---|---|---|
| 陽子線治療 | 739件 | 約20億5,508万円 | 約278万円 |
| 重粒子線治療 | 303件 | 約9億6,640万円 | 約319万円 |
| 子宮腺筋症病巣除去術 | 43件 | 約1,532万円 | 約36万円 |
| タイムラプス撮像法による受精卵・胚培養 | 9万8,871件 | 約41億1,383万円 | 約4万円 |
 出典:チューリッヒ生命にて作成(2026年9月現在)
表のとおり、1件あたりの先進医療技術料は、約4万円のものがある一方、陽子線治療や重粒子線治療では約300万円にのぼります。
ただし、掲載している金額は実績をもとに算出した概算であり、実際の費用は医療機関や治療内容などによって異なります。
先進医療を治療の選択肢として考える場合は、技術料が高額になる可能性も踏まえ、どのように費用を確保するか検討しておくことが大切です。
2-2.先進医療特約を検討したいケース
先進医療特約は、医療保険やがん保険などに付加することで、先進医療を受けた際の高額な自己負担に備えられます。月々数百円程度の保険料で付加できる商品もありますが、必要性は一人ひとり異なります。
ここでは、先進医療特約の付加を検討したいケースをみていきましょう。
2-2-1.治療の選択肢を広げたい
先進医療が治療の選択肢となった場合、医療技術によっては数百万円の費用を自己負担する可能性があります。費用を理由に治療の選択肢を狭めたくない方は、先進医療特約を付加して備えるのも方法の一つです。
一方、先進医療を受けるつもりがない場合は、先進医療特約を付加する必要性は低いと考えられます。どのような治療を選択したいかも踏まえて検討しましょう。
2-2-2.貯蓄だけで対応することに不安がある
十分な貯蓄がない場合、先進医療の費用が高額になると、自己資金だけでは対応できない可能性があります。また、扶養家族が多いなど家計に余裕がなく、先進医療の高額な費用の負担が難しい場合も、先進医療特約を検討すると良いでしょう。
一方、高額な先進医療の費用にも対応できる十分な貯蓄がある場合は、先進医療特約を付加する必要性は低くなります。現在の貯蓄額や家計への影響を踏まえて判断することが大切です。
3.先進医療特約を付加する際のポイント
医療保険に先進医療特約を付加するときのポイントは以下の4点です。
- 給付される額の上限
- 保障の範囲
- 先進医療一時金の有無
- 給付金が受け取れるタイミング
それぞれ詳しく解説していきます。
3-1.給付される額の上限
先進医療特約の給付額の上限は、保険会社や商品によって異なります。以下は、通算の給付額の一例です。
【先進医療特約の給付額の上限の例】
- 通算2,000万円が支払限度額(技術料と同額)
- 通算500万円が支払限度額(技術料と同額)
このように各保険会社や商品によって支払限度額が異なるため、具体的な給付内容と、給付額の上限がどれくらいなのかを比較検討することが大切です。
3-2.保障の範囲
保険は、基本となる保障を定めた「主契約」と、主契約に付加して保障を充実させる「特約」で構成されています。先進医療特約を付加する場合、主契約が医療保険かがん保険かによって、保障の範囲が異なります。
医療保険に先進医療特約を付加した場合は、厚生労働大臣が定める先進医療全般が保障対象となるのが一般的です。一方、がん保険の場合は、がんの治療を目的として受けた先進医療に限定される傾向があります。
また、がん保険や医療保険に付加するがん関連の特約などでは、契約日から保障が開始される責任開始日まで、90日程度の免責期間が設けられている商品もあります。契約する際は、保障が開始される時期についても確認しておきましょう。
3-3.先進医療一時金の有無
先進医療特約には、技術料と同額の保障に加えて、一時金や支援金を受け取れるものもあります。例えば、次のような保障内容があります。
【先進医療特約の一時金や支援金の保障例】
- 通算2,000万円が支払限度額(技術料と同額)+先進医療にかかる技術料相当額の20%の一時金
- 通算2,000万円が支払限度額(技術料と同額)+先進医療にかかる技術料相当額の10%(50万円上限)の一時金
- 通算2,000万円が支払限度額(技術料と同額)+支援給付金15万円
一時金を先進医療の技術料以外にかかる費用にも充てられるのがメリットです。先進医療を受ける場合、指定の医療機関で受ける必要があるため、自身や家族の交通費がかかることがあります。そのようなとき、一時金があれば治療に伴う経済的な負担を軽減できます。
3-4.給付金が受け取れるタイミング
先進医療特約の給付金がいつ受け取れるかは、とても重要です。もし給付金の受け取り時期が医療機関への支払期限よりも後になってしまうと、一時的に先進医療の技術料を全額自己負担で支払う必要が出てくるかもしれません。このような事態を避けるためにも、給付金がいつ手元に入るのかを事前に確認しておく必要があります。
なお、保険会社によっては、先進医療の治療費を直接医療機関に支払うサービスを行っているところもあります。ただし、適用できる医療技術や医療機関に制約がある場合もあるため、こちらもしっかり確認しましょう。
4.先進医療特約を付加する際の注意点
先進医療特約を付加する際の注意点は、次のとおりです。
- 誰でも先進医療を受けられるわけではない
- 現在先進医療の対象となっている技術が、将来は保障の対象外になる可能性がある
- 先進医療特約は原則重複して加入できない
それぞれ詳しく解説します。
4-1.誰でも先進医療を受けられるわけではない
先進医療特約の保障を受けるためには、次の条件をすべて満たさなければなりません。
- 厚生労働大臣が定める先進医療技術であること
- 先進医療技術ごとに定められた適応症(対象となる疾病・病状など)に対するものであること
- 先進医療技術ごとに定められた施設基準に適合する医療機関で受けたものであること
例えば、認められた適応症であっても基準を満たしていない施設の場合には、先進医療として認められません。先進医療を受ける際は、厚生労働省の先進医療技術の一覧を確認し、該当する施設で治療を受ける必要があります。
4-2.現在先進医療の対象となっている技術が、将来は保障の対象外になる可能性がある
現在、先進医療として定められている治療法でも、将来的に保障の対象外となる可能性があります。
例えば、従来はほとんどの陽子線治療が先進医療扱いだったため公的医療保険制度の対象外でしたが、現在は以下の病気に対する陽子線治療については公的医療保険制度の対象となっています。
- 前立腺がん
- 大型の肝細胞がん
- 肝内胆管がん
- 膵臓がん
- 大腸がん術後再発
- 骨軟部腫瘍
- 頭頸部がん
- 小児がん など
このように保険適用となった場合には、先進医療特約の保障対象ではなくなります。その分、新たな医療が先進医療として定められる可能性はありますが、先進医療の対象となる医療技術は随時見直されていることに留意しておきましょう。
なお、公的医療保険が適用されるようになれば、原則として医療費の自己負担は1~3割となります。さらに、一定額を超えた自己負担については、高額療養費制度の対象となる場合があります。
4-3.先進医療特約は原則重複して加入できない
先進医療特約は医療保険やがん保険に付加できますが、同じ保険会社で先進医療特約に重複して加入するのは一般的に認められていません。
また、先進医療特約を複数の保険に付加できるかどうかや、重複して給付を受けられるかどうかは、保険会社や商品によって取り扱いが異なります。加入中・加入予定の保険会社に確認しましょう。
5.チューリッヒ生命の先進医療対応の医療保険
チューリッヒ生命で先進医療特約を付加できる保険には、以下のものがあります。
- 終身医療保険プレミアムZ
- 終身医療保険プレミアムZ Lady
- 終身医療保険プレミアムZ ワイド
- 終身ガン治療保険プレミアムZ
- 3大疾病保険プレミアムZ
それぞれ、先進医療特約を中心に詳しくみていきましょう。
5-1.終身医療保険プレミアムZ
先進医療の保障を中心に「終身医療保険プレミアムZ」の保障内容と年齢別の保険料の例を紹介します。
| 項目 | 内容 |
|---|---|
| 主契約 | 入院給付日額:5,000円(60日型) 手術給付金:入院中5万円、外来2.5万円 ※ 放射線治療給付金:5万円 ※ 骨髄ドナー給付金:5万円 ※ 保険期間・保険料払込期間:終身 |
| 項目 | 内容 |
|---|---|
| オプション(特約) | 先進医療・患者申出療養特約 先進医療または患者申出療養にかかる技術料と同額 (通算2,000万円を限度) + 先進医療・患者申出療養支援給付金:15万円限度 |
| 月払保険料(上記オプション含む) (2026年9月現在) |
男性 35歳:1,134円/40歳:1,339円/50歳:1,949円 |
| 女性 35歳:1,179円/40歳:1,269円/50歳:1,644円 |
チューリッヒ生命の「終身医療保険プレミアムZ」は、病気やケガによる入院・手術を一生涯変わらない保険料で保障する医療保険です。
患者が自ら未承認薬などの先進的な医療に関して申し出て、承認されることで受けられる「患者申出療養」と、医療機関で新たな医療技術を用いて行われる「先進医療」の両方が給付金の対象となっているため、保障範囲が広いのも特徴です。
さらに、先進医療および患者申出療養を受けた場合は技術料と同額の給付金が受け取れるだけでなく、療養1回につき最大15万円の給付金が受け取れるため、医療機関への交通費や宿泊費などに活用できます。
女性の方であれば、女性特有の病気やがんへの保障が手厚い「終身医療保険プレミアムZ Lady」でも同様の先進医療および患者申出療養の保障を付加することができます。保障内容を比較して検討すると良いでしょう。
ほかにも、保険の加入に際して自身の健康状態に不安を感じている方向けに、持病があっても加入しやすい医療保険「終身医療保険プレミアムZ ワイド」があります。「終身医療保険プレミアムZ ワイド」では基本的な告知項目は3つしかありません。質問がすべて「いいえ」となった場合に申し込みが可能なため、健康状態に不安がある方も加入しやすくなっています。
5-2.終身ガン治療保険プレミアムZ
「終身ガン治療保険プレミアムZ」の保障内容と年齢別の保険料の例と先進医療特約の内容を紹介します。
| 項目 | 内容 |
|---|---|
| 主契約 | 抗がん剤治療給付金(基準給付月額):10万円 自由診療抗がん剤治療給付金(月額):20万円(Ⅰ型) 保険期間・保険料払込期間:終身 |
| オプション(特約) | ガン手術特約(Z03):ガン手術給付金額10万円 ガン通院特約(Z03):5,000円(日額) 悪性新生物保険料払込免除特約(Z03) |
| 月払保険料(上記オプション含む) (2026年9月現在) |
男性 30歳:1,090円/40歳:1,570円/50歳:2,460円 |
| 女性 30歳:1,180円/40歳:1,535円/50歳:1,910円 |
| 項目 | 内容 |
|---|---|
| ガン先進医療特約(Z06)の保障内容※ | がんで先進医療を受けたとき、先進医療にかかる技術料と同額のガン先進医療給付金(通算2,000万円を限度) + ガン先進医療支援給付金20万円 |
| 月払保険料※ (2026年9月現在) |
男性 30歳:130円/40歳:136円/50歳:143円 |
| 女性 30歳:132円/40歳:136円/50歳:138円 |
チューリッヒ生命の「終身ガン治療保険プレミアムZ」は、がんの3大治療とされる、抗がん剤治療、手術、放射線治療を中心に手厚い保障を一生涯準備できるがん保険です。
通院でも入院でも、抗がん剤治療を受けた月ごとに10万円が受け取れて、所定の自由診療抗がん剤治療を受けた場合には、治療を受けた月ごとに20万円が受け取れます。
さらに、がんで先進医療を受けた場合は技術料と同額の給付金が受け取れて、かつ療養1回につき20万円の給付金が受け取れます。交通費や宿泊費はもちろん、抗がん剤で髪の毛が抜けてしまったときのウィッグ代としても給付金を活用できるでしょう。
5-3.3大疾病保険プレミアムZ
「3大疾病保険プレミアムZ」の保障内容と年齢別の保険料の例、先進医療に関する特約の内容を紹介します。
| 項目 | 内容 |
|---|---|
| 主契約 | 抗がん剤治療給付金(基準給付月額):10万円 自由診療抗がん剤治療給付金(月額):20万円(Ⅰ型) 保険期間・保険料払込期間:終身 |
| オプション(特約) | ガン通院特約(Z03)(3大疾病特約(Z03)付加):5,000円(日額) ガン治療特約 悪性新生物保険料払込免除特約(Z03)(3大疾病特約(Z03)付加) |
| 月払保険料(上記オプション含む) (2026年9月現在) |
男性 30歳:1,685円/40歳:2,500円/50歳:4,020円 |
| 女性 30歳:1,805円/40歳:2,370円/50歳:2,935円 |
| 項目 | 内容 |
|---|---|
| ガン先進医療特約(Z06) (3大疾病特約(Z03)付加)の保障内容※ |
3大疾病の治療を目的として、所定の先進医療による療養を受けたとき、所定の先進医療にかかる技術料と同額の3大疾病先進医療給付金(通算2,000万円限度) + 3大疾病先進医療支援給付金20万円 |
| 月払保険料※ (2026年9月現在) |
男性 30歳:135円/40歳:143円/50歳:154円 |
| 女性 30歳:136円/40歳:142円/50歳:148円 |
チューリッヒ生命の「3大疾病保険プレミアムZ」は、主契約で所定の抗がん剤治療を保障し、特約を組み合わせることで、がん・急性心筋梗塞・脳卒中の3大疾病に一生涯備えられる保険です。
上記のプランでは、所定の抗がん剤治療を受けた月ごとに10万円、所定の自由診療抗がん剤治療を受けた月ごとに20万円を受け取れます。また、3大疾病の治療を目的とした入院前後の所定の通院には、1日につき5,000円が支払われます。
さらに、先進医療に関する特約を付加すると、3大疾病の治療を目的として所定の先進医療を受けた場合、技術料と同額の給付金を通算2,000万円まで受け取れます。
対象となる療養1回につき20万円の支援給付金も受け取れるため、治療や療養のために仕事を休む間の生活費などにも活用できるでしょう。
6.先進医療特約に関するよくある質問

6-1.先進医療特約の保険料は途中で上がりますか?
先進医療特約には、保障が一生涯続く「終身型」と、一定期間ごとに契約を更新する「更新型」があります。
終身型は、一般的に加入時の保険料が変わりません。一方、更新型は更新時の年齢などをもとに保険料が再計算されるため、更新後に保険料が上がることがあります。
なお、主契約が終身型であっても、先進医療特約だけが更新型になっている場合があります。加入時には、特約の保障期間や更新の有無も確認しましょう。
6-2.先進医療特約を使わなかった場合、支払った保険料は戻ってきますか?
一般的に、先進医療特約には解約払戻金(解約返戻金)がなく、保障を受けずに契約が終了しても、支払った特約保険料は戻りません。
ただし、解約払戻金(解約返戻金)の有無や取り扱いは、保険会社や商品によって異なります。加入前に契約概要や約款などを確認しましょう。
先進医療特約は比較的少ない保険料で、高額になる可能性のある技術料に備えられるのが特徴です。実際に先進医療を受ける可能性だけでなく、万一の際に数百万円の費用を貯蓄から支払えるかという観点から必要性を判断しましょう。
6-3.先進医療給付金を受け取った場合、税金はかかりますか?
被保険者本人や配偶者、直系親族などが受け取る先進医療給付金は、原則として非課税です。
ただし、先進医療にかかった費用について医療費控除を申告する場合は、実際に支払った医療費から先進医療給付金などで補てんされた金額を差し引きます。
なお、給付金が対象となる医療費を上回っても、余った金額をほかの医療費から差し引く必要はありません。
※税務上の取り扱いは個別の状況によって異なる場合があります。詳しくは、税務署や税理士などの専門家にご確認ください。7.まとめ
先進医療にかかわる費用は全額自己負担となり、医療技術によっては数百万円の負担が生じることがあります。もし先進医療が選択肢となった場合に、経済的な負担を理由に治療を諦めなくてはならないケースもあるかもしれません。治療の選択肢を広げるためにも、特約で先進医療に備えておくことは一つの方法です。
一方で、先進医療を実際に受ける方の割合は高いとはいえず、先進医療特約を付加していても、給付を受ける機会がない可能性もあります。
先進医療特約を検討する際は、こうした点も理解したうえで、貯蓄状況や家計への影響なども踏まえて、自分にとっての必要性を判断すると良いでしょう。
チューリッヒ生命の保険の先進医療特約では、技術料と同額の保障に加えて、支援給付金などの一時金も受け取れるため、入院時の交通費や家族のお見舞いにかかる費用、宿泊費などに活用することも可能です。
チューリッヒ生命のWebサイトでは、実際に医療保険に先進医療に関する特約を付加した場合に保険料がいくらかかるのかシミュレーションができるため、ぜひ活用してみてください。
※上記は一般的な内容です。保険の種類や呼称、保障内容等は商品によって異なりますので、実際にご加入いただく際は商品詳細をご確認のうえご契約ください。【執筆・監修】
赤上 直紀(あかがみ なおき)
- 1級ファイナンシャル・プランニング技能士
元銀行員。個人のお客さまへの資産運用やライフプランの提案に従事。金融や保険に関する正確でわかりやすい情報を多くの方へ届けたいという思いから退職し、現在は保険会社や金融機関を中心にWebコンテンツの編集・執筆業務に携わっている。
ライター記事一覧 >
チューリッヒ生命カスタマーケアセンター
0120-680-777
月~土午前9時~午後6時 ※日曜・祝日は除く
保険に関するご質問・ご相談など
お気軽にお電話ください。
専門のオペレーターが丁寧にお応えします!