【変額保険とは】仕組み・デメリット・向いている人をわかりやすく解説
掲載日:2026/09/25
変額保険とは、将来受け取る保険金額等が運用実績によって変動(増減)する、万一の時に備えた保障と資産形成が一本化した生命保険です。
しかし「変額保険はやめたほうがいいって本当?」「元本割れリスクは避けられないの?」など、変額保険に対して不安を感じる方も多いでしょう。
特に30~40代の子育て世代にとって、保障と資産形成はどちらも大切だからこそ、仕組みを正しく理解して判断したいところです。
この記事では、変額保険の仕組みやメリット・デメリット、定額保険・NISA・iDeCoとの使い分けまで、良い点も注意点もわかりやすく整理して解説します。ぜひ参考にしてください。
- 変額保険の仕組みをかんたんに理解できる
- メリットとデメリットを踏まえて向いている人がわかる
- 定額保険・NISA・iDeCoとの使い分けが理解できる
目次
1.変額保険とは?仕組みをわかりやすく解説
変額保険とは、かんたんに言うと「万一の保障(保険)」と「資産形成(投資)」が一体化した、運用実績によって将来受け取る保険金額等が変動(増減)する生命保険のことです。
契約者が支払う保険料や積立金から「保険関係費(保険契約の維持や保障などにかかる費用)」が差し引かれ、残りを「特別勘定」と呼ばれる運用口座で資産(株式・債券・投資信託など)を運用する仕組みです。
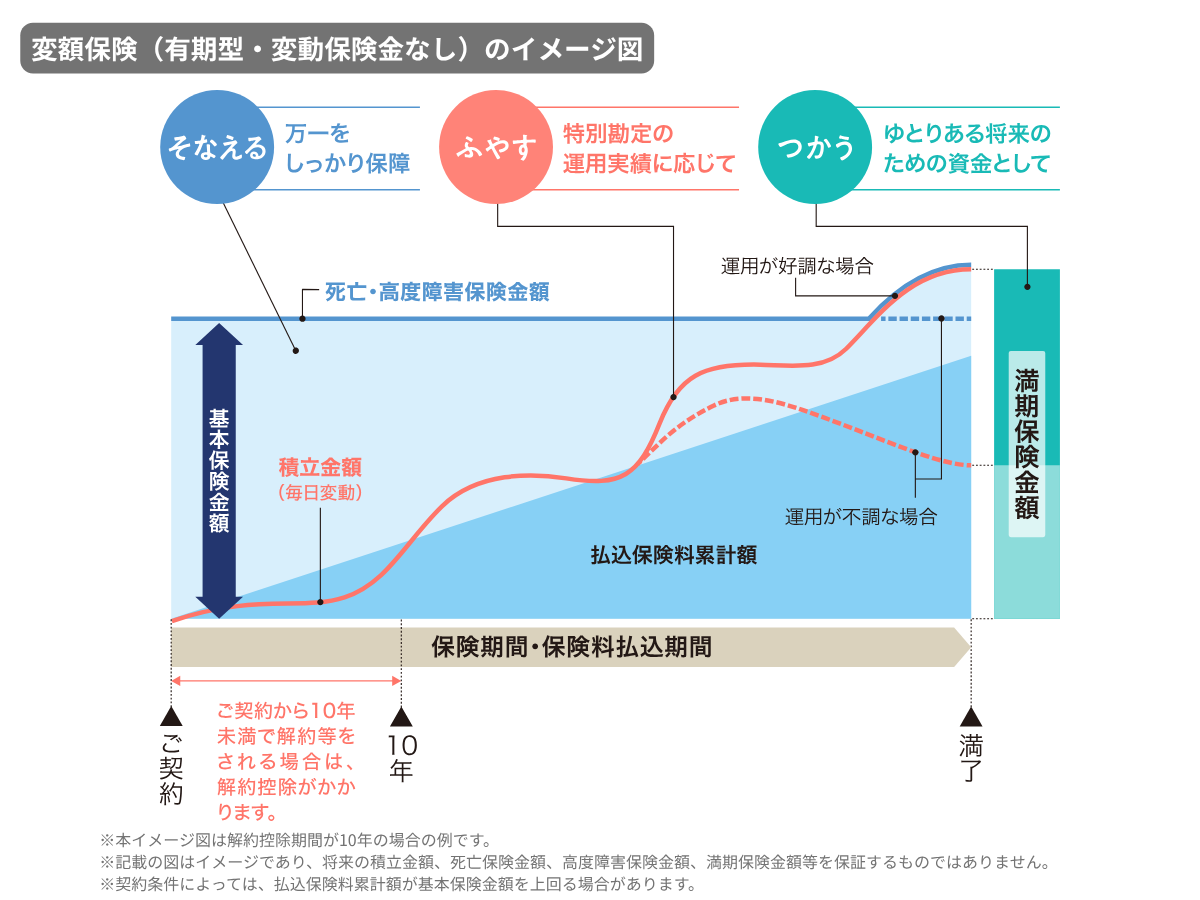
変額保険は、特別勘定での運用実績に応じて、将来受け取る保険金額等が増減するのが特徴です。
ただし、死亡・高度障害保険金は基本保険金額が最低保証されるため、運用が不調でも契約時に定められた金額が保証されます(保障内容の詳細は商品により異なります)。
生命保険の種類をもっと知りたい方は、「生命保険とは?種類からメリット・デメリットまで詳しく解説」もあわせてご覧ください。
1-1.変額保険の新契約件数は直近5年で2.5倍に増加
「変額保険はやめたほうがいい」という、ネガティブな言葉を耳にしたことがある方もいらっしゃるかもしれません。
しかし、生命保険協会「生命保険の動向(2025年版)」によると、変額保険の新契約件数は直近5年で約2.5倍に増加しています。
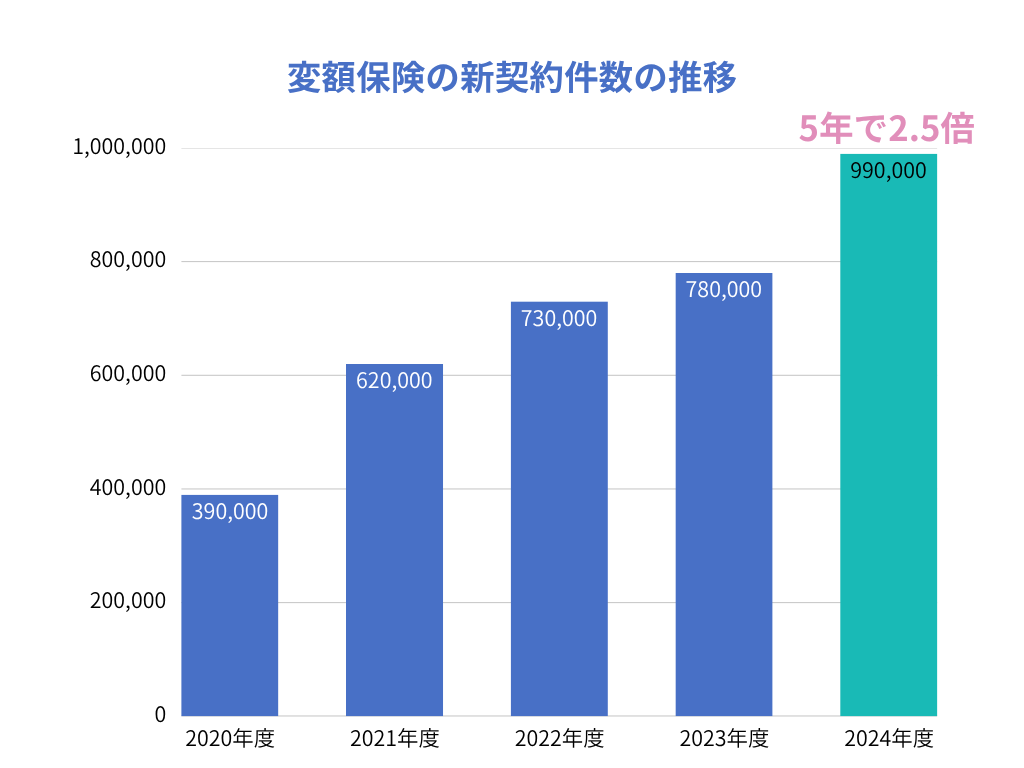 出典:生命保険協会「生命保険の動向(2025年版)」を参照しチューリッヒ生命にて作成
変額保険が増加傾向にある背景として、下記のような変化が挙げられます。
・金利上昇による運用環境の改善
・インフレによる投資型商品の需要の増加
・老後資金への不安から長期資産形成ニーズが増加
・NISA拡充で投資への心理的ハードルが低下
変額保険はやめたほうがいい商品ではなく、むしろ需要が高まっている商品といえるでしょう。
1-2.変額保険とNISA、iDeCoの違い
「資産運用」という大きなくくりでは、変額保険・NISA・iDeCoは似ているように見えますが、そもそもの制度区分に違いがあります。
・変額保険(保障を確保しながら投資する生命保険商品)
・NISA(投資利益が非課税になる税制優遇制度)
・iDeCo(掛金が全額所得控除される私的年金制度)
3つは目的・使い勝手・リスクが異なるため、ライフプランに応じて使い分けることが重要です。
| 変額保険 | NISA | iDeCo | |
|---|---|---|---|
| 制度や区分 | 生命保険商品 | 少額投資非課税制度 | 個人型確定拠出年金 |
| 主な目的 | 保障+資産形成 | 資産形成 | 老後資金づくり |
| 非課税限度額 | 生命保険料控除等 | 年間投資枠と非課税保有限度額あり | 掛金上限あり |
| 受け取り時期 | 死亡時や満期時、中途解約時 | 売却時など | 原則60~75歳 |
| 死亡時などの保障 | あり | なし | なし |
変額保険は保険期間中に死亡または所定の高度障害状態に該当した場合にお支払いされる死亡保険金・高度障害保険金に最低保証があるため、万一の備えを確保しながら長期的な資産形成を行いたい方に適した商品です。
変額保険とNISAの違いをもっと知りたい方は、「変額保険とNISAはどっちがいい?5つの違いと併用するメリットを解説」もあわせてご覧ください。
2.変額保険は4種類!有期型・定期型・終身型・変額個人年金保険の違い
変額保険には、大きく分けて「有期型」「定期型」「終身型」「変額個人年金保険」の4種類があります。
| 有期型 | 定期型 | 終身型 | 変額個人年金保険 | |
|---|---|---|---|---|
| 保障期間 | 商品による※1 | 商品による※1 | 一生涯 | 積立期間 受取期間 |
| 運用期間 | 商品による※1 | 商品による※1 | 一生涯 | 原則年金受給開始まで |
| 死亡保障 | 期間中のみ | 期間中のみ | 一生涯 | 原則なし (死亡給付金あり) |
| 受取形態 | 満期保険金 死亡保険金 |
満了時払戻金※2 死亡保険金 |
死亡保険金 | 年金(定期/変額) 死亡保険金 |
| 満期保険金や払戻金 年金などの税金 |
所得税※3 (一時所得) |
所得税※3 (一時所得) |
なし | 所得税※3 (一時所得/雑所得) |
| 死亡保険金の税金 | 相続税※4 | 相続税※4 | 相続税※4 | 相続税※4 |
| 解約払戻金の税金 (解約返戻金) |
所得税 (一時所得)※5 |
所得税 (一時所得)※5 |
所得税 (一時所得)※5 |
所得税 (一時所得)※5 |
※2: 積立金がある場合のみ、有期型のような満期保険金はありません
※3:契約者=受取人という契約形態で生前に一時金として受け取る場合(年金として受け取る場合は雑所得)
※4:契約者=被保険者≠受取人という契約形態である場合(みなし相続財産となる)
※5:契約者=受取人である場合(契約者≠受取人の場合は贈与税が課税)
出典:チューリッヒ生命にて作成
それぞれの特徴を理解すれば、「自分に合ったタイプの変額保険」が明確になります。
2-1.有期型の変額保険
有期型の変額保険とは、保険期間が「10年」「20年」などと定められており、保険期間満了になると「満期保険金」を受け取ることができる変額保険のことです。
有期型の変額保険では、保険期間中に被保険者が死亡した場合は「死亡保険金」を、高度障害状態となった場合は「高度障害保険金」を受け取れます(最低保証あり)。
生存して満期を迎えると「満期保険金」を受け取れ、運用が好調であれば増える可能性があるものの、満期保険金には最低保証がないため支払った保険料の総額を下回る可能性があります(解約払戻金(解約返戻金)も同様)。
なお、有期型の変額保険に関わる税金は、死亡保険金は「相続税・贈与税・所得税(契約形態による)」、満期保険金と解約払戻金(解約返戻金)は「所得税(一時所得)」となります(高度障害保険金は非課税)。
有期型の変額保険が向いている人
・将来的に必要となるお金が決まっている人(教育資金・老後資金など)
・一定期間の保障を確保しつつ期限付きで資産形成したい人
>>有期型の変額保険『チューリッヒ生命の変額保険 フューチャーリンクⅡ』をチェック
2-2.定期型の変額保険
定期型の変額保険とは、一定期間のみ死亡保障を確保できる変額保険のことです。
定期型の変額保険でも、保険期間中に被保険者が死亡した場合は「死亡保険金」を、高度障害状態となった場合は「高度障害保険金」を受け取れます(最低保証あり)。
定期型の変額保険には「満期保険金」がありませんが、保険期間が満了した際に積立金があれば、その金額が「満了時の払戻金」として支払われます(積立金がない場合は払戻金なし)。
また、解約払戻金(解約返戻金)は運用実績によって増減し、最低保証はありません。運用状況に応じて支払った保険料の総額を下回る可能性があります。
なお、定期型の変額保険に関わる税金は、死亡保険金は「相続税・贈与税・所得税(契約形態による)」、満了時の払戻金と解約払戻金(解約返戻金)は「所得税(一時所得)」となります(高度障害保険金は非課税)。
つまり、定期型変額保険は「一定期間の死亡保障」と「運用による資産形成」の双方を効率よく両立させたい場合に適した仕組みといえます。
定期型の変額保険が向いている人
・一定期間だけ死亡保障を確保したい人
・満期保険金よりも万一の保障+資産形成を重視したい人
2-3.終身型の変額保険
終身型の変額保険とは、保険期間に定めがなく、解約しない限り一生涯保障が続く変額保険のことです。
終身型の変額保険では、保険期間中に被保険者が死亡した場合は「死亡保険金」を、高度障害状態となった場合は「高度障害保険金」を受け取れます(満期保険金はありません)。
運用実績が好調であれば支払われる死亡・高度障害保険金が増えますが、運用実績が不調であっても基本保険金額を下回ることはありません。
なお、終身型の変額保険にかかる税金は、死亡保険金は「相続税・贈与税・所得税(契約形態による)」、解約払戻金(解約返戻金)は「所得税(一時所得)」となります(高度障害保険金は非課税)。
終身型の変額保険が向いている人
・一生涯の保障を確保しつつ長期で資産形成したい人
・相続対策や遺族のためのお金を意識している人
2-4.変額個人年金保険
変額個人年金保険とは、将来受け取る年金額が、運用実績によって変動する個人年金保険のことです。
一般的な個人年金保険とは異なり、運用が好調であれば将来の年金額が増える可能性がありますが、運用が不調な場合は年金額が減るリスクがあります(商品によって最低保証の取り扱いが変わる)。
なお、年金受給開始前に被保険者が死亡した場合は、「死亡給付金」が支払われますが、こちらは多くの商品では払込保険料相当額などの最低保証があります(商品によって異なります)。
年金受け取り開始前に解約した場合は解約払戻金(解約返戻金)が支払われますが、最低保証がないため、運用実績によっては支払った保険料の総額を下回る可能性があります。
なお、変額個人年金保険に関わる税金は、受け取る年金は「所得税(雑所得)」(契約者=年金受取人の場合)、死亡給付金は「相続税・贈与税・所得税(契約形態で変動)」、解約払戻金(解約返戻金)は「所得税(一時所得)」(契約者=年金受取人の場合)となります。
変額個人年金保険が向いている人
・将来の老後資金などを運用しながら準備したい人
・将来受け取る年金を増やせる可能性に魅力を感じる人
3.変額保険の4つのメリット
変額保険の特徴は「保障を確保しながら資産形成できる」ことですが、具体的には下記のようなメリットがあります。
ただし、これらのメリットは、運用実績や契約内容によって結果が変わる「可能性ベース」のものです。すべてのケースに当てはまるわけではありません。
3-1.メリット①運用が好調なら受取額が増える
変額保険の1つ目のメリットは、保険料の一部が「特別勘定」で運用されるため、運用が好調であれば受取額が増える可能性があることです。
死亡・高度障害保険金は、運用実績にかかわらず、基本保険金額が最低保証される仕組みですので、保障を確保しながら運用成果を上乗せできます。
有期型の変額保険シミュレーション
・被保険者は40歳男性
・月払保険料1万円(30年満了)
・払込保険料累計額360万円(満了時)
・基本保険金額456.6万円
このケースの場合、保険期間中に被保険者が死亡すれば、死亡保険金として456.6万円が最低保証されます。
生存して満期を迎えた場合は、諸経費控除後の運用実績が3.0%であれば満期保険金として456.6万円(払込保険料総額から96.6万円の増加)、6.0%であれば満期保険金として790.6万円を受け取ることができます(払込保険料総額から430.6万円の増加)。
ただし、運用実績が0%であれば満期保険金額は282.6万円(払込保険料総額から77.4万円の減少)、-3.0%であれば満期保険金額は184.8万円(払込保険料総額から175.2万円の減少)となります。
3-2.メリット②インフレ対策になる
変額保険の2つ目のメリットは、インフレによって将来の物価が上昇しても、お金の価値の目減りを抑えられる可能性があることです。
インフレとは、物価が上昇することで、手元にあるお金の価値が下がる現象のことです(例:100円の卵が150円に値上がり=同じ100円でも買える量が減る)。
変額保険は、特別勘定における運用実績が良ければ、将来受け取る満期保険金額や解約払戻金(解約返戻金)が増える可能性があるため、お金の価値を維持することにつながります。
近年はインフレ傾向が続いており、変額保険はインフレ対策ができる資産形成手段の1つとして注目されています。
3-3.メリット③生命保険料控除を受けられる
変額保険の3つ目のメリットは、生命保険料控除(一般生命保険料控除)を受けられることです。
生命保険料控除とは、支払った保険料に応じて、所得から一定額を差し引くことができる所得控除のことです。
所得税・住民税の負担軽減につながる制度で、年末調整や確定申告において適用できます。
これにより、所得税は最大4万円・住民税は最大2.8万円の控除を受けられます(枠に余りがある場合)。
2026年度の税制改正に伴い、2026年・2027年分の所得税に限り、23歳未満の扶養親族がいる子育て世帯においては、一般生命保険料控除の所得税上限が4万円→6万円に拡充されています(参考:令和8年度税制改正の大綱)。
3-4.メリット④相続税対策になる
変額保険の4つ目のメリットは、相続税対策になることです。
被保険者=契約者≠受取人という契約形態の生命保険契約において、受取人に支払われる死亡保険金は、相続税の課税対象となります(遺産分割の対象ではありません)。
しかし、死亡保険金には遺族の生活を維持するという目的もあるため、受取人が法定相続人であれば、相続税額の計算時において「死亡保険金の非課税枠(500万円×法定相続人の数)」が適用されます(例:法定相続人3人なら非課税限度額1,500万円)。
つまり、変額保険は特別勘定で資産形成できるにも関わらず、死亡保険金として受け取る場合には非課税枠が適用できるため相続税の節税対策につながるのです。これは一般的な投資商品にはない大きなメリットです。
| 変額保険 | 株や投資信託 | |
|---|---|---|
| 目的 | 保障+資産形成 | 資産形成 |
| 取り扱い | みなし相続財産 | 相続財産 |
| 相続税の非課税枠 | あり | なし |
| 相続税の課税対象 | 死亡保険金額(死亡給付金額)-非課税枠 | そのままの評価額 |
相続税対策として活用しやすいのは、確実に死亡保険金を受け取ることができる、終身型の変額保険です。
有期型・定期型・変額個人年金保険にも、死亡保険金(死亡給付金)に非課税枠を適用できます。
しかし、これらは満期保険金や個人年金の受け取りが前提の商品であり、すべてのケースにおいて死亡保険金(死亡給付金)が支払われる訳ではないため、必ずしも相続税対策につながるとは言えません。

4.変額保険の3つのデメリット
変額保険にはメリットがある反面、下記のようなデメリットに注意が必要です。
これらのデメリットは「変額保険はダメ!やめたほうがいい」などと言われる理由として挙げられます。
しかし、変額保険の仕組みを理解した上で加入すれば、問題ないケースも多いため、正しく理解することが大切です。
4-1.デメリット①運用が不調なら元本割れのリスクあり
変額保険の1つ目のデメリットは、運用が不調であれば元本割れのリスクがあることです。
変額保険では、基本保険金額(死亡・高度障害保険金)は最低保証があるものの、特別勘定で運用する満期保険金や解約払戻金(解約返戻金)などには最低保証がありません。
そのため、運用状況によっては、払い込んだ保険料累計額を下回る(元本割れ)可能性があります。
有期型の変額保険シミュレーション
・被保険者は40歳男性
・月払保険料1万円(30年満了)
・払込保険料累計額360万円(満了時)
・基本保険金額456.6万円(最低保証)
このケースにおいて、生存して満期を迎えた場合に、運用実績が-3.0%と不調であれば、満期保険金額は184.8万円になってしまいます(▲175.2万円の減少)。
元本割れのリスクは、変額保険に限らずNISAなども同様で、資産運用である以上避けられないとも言えます。
ただし、死亡保険金額には基本保険金額の最低保証がありますので、運用が不調であったとしても、被保険者の死亡時には死亡保険金として456.6万円を受け取ることができます。
4-2.デメリット②保険と運用の手数料が二重でかかる
変額保険の2つ目のデメリットは、「保険関係費用(保障のコスト)」と「運用関係費用(特別勘定の運用コスト)」という2つのコストがかかることです。
純粋な資産運用と比較すると、コスト負担が大きくなる傾向があります。
もちろん、保障を確保しながら資産運用したいというニーズがあれば、コストにも合理性はあります。
ただし資産運用だけをしたいなら、税制優遇も受けられるNISAやiDeCoの方が有利になります。
4-3.デメリット③早期解約すると解約控除が差し引かれる
変額保険の3つ目のデメリットは、早期解約すると解約控除が差し引かれることです。
変額保険の解約控除とは、契約から一定期間内に中途解約(もしくは減額など)した場合に適用される、積立金から差し引かれる手数料のことです。
一般的に、解約控除は10年以内の解約で適用され、経過年数が長くなるほど控除率は低くなります。
特に、運用が不調な時期の早期解約は、「運用損」と「解約控除」が重なり、払込保険料累計額を大きく下回る可能性があります。
変額保険は長期継続を前提とした生命保険商品ですので、理解した上で加入することが重要です。
5.変額保険が向いている人
変額保険のメリットやデメリットを鑑みると、下記のようなニーズを持つ人は、変額保険が向いている人といえます。
変額保険が向いている人
・保障を確保しながら資産形成もしたい
・10~20年以上の長期保有ができる
・元本割れリスクを理解して許容できる
・インフレリスクに備えたい
・自分だけで細かな運用判断をし続けることに不安がある
・相続税対策をしたい(終身型のみ)
保障を確保しつつ、20年後や30年後に必要となるお金(教育資金や老後資金)を貯めるのが目的であれば、変額保険が向きます。
変額保険が向いている人をもっと具体的に知りたい方は、「変額保険が向いている人とは?後悔しないための判断基準とNISAとの違いを解説」もあわせてご覧ください。
6.変額保険をおすすめしない人
変額保険をおすすめしない人は、下記の通りです。
変額保険をおすすめしない人
・保障だけが目的
・資産形成だけが目的
・元本割れリスクは絶対に避けたい
・投資と保険を分けて自分で管理できる
上記に該当する人は、変額保険以外の保険商品を検討されることをおすすめします。
6-1.「保障だけ」なら定額保険がおすすめ
元本割れリスクを取りたくない人や、保障だけほしい人は、変額保険よりも「定額保険」がおすすめです。
定額保険とは、契約時の保険金額や解約払戻金(解約返戻金)などが、契約時に定められた金額のまま固定される生命保険契約のことです。
変額保険と定額保険の違いは以下の通りで、満期保険金や年金、解約払戻金(解約返戻金)の取り扱いが異なります。
| 定額保険 | 変額保険 | ||
|---|---|---|---|
| 運用が好調 | 運用が不調 | ||
| 死亡・高度障害保険金 | 確定 | 増える | 最低保証 |
| 満期保険金や年金 | 確定 | 増える※ | 減る※ |
| 解約払戻金(解約返戻金) | 時期により変動 | 増える | 減る |
定額保険は、支払われる金額が契約時に定められた金額のまま確定します。
契約者側が運用リスクを追うことはありませんが、将来受け取る保険金額等が増えることもありません。
>>チューリッヒ生命『終身保険プラチナ』をチェック
6-2.「資産形成だけ」ならNISAやiDeCoがおすすめ
資産形成だけを目的とするなら、変額保険よりも「NISA」や「iDeCo」がおすすめです。
NISA(少額投資非課税制度)は、株式や投資信託の配当金・値上がり益が非課税になる上に、投資の自由度も高いという特徴があります。
iDeCo(個人型確定拠出年金)は、掛金が全額所得控除される私的年金制度ですので、老後資金を積み立てたい人に向いています(原則60歳まで引き出せません)。
保障を求めない純粋な投資目的であれば、これらの制度の方が向いているといえるでしょう。
7.まとめ
変額保険は、万一の保障と資産形成を同時に叶えられるものの、運用実績による保険金額等の増減・手数料・税金など、理解しておくべきポイントもたくさんあります。
定額保険やNISA・iDeCoと比較をしながら、メリットやデメリットを踏まえた上で、目的や許容できるリスクを総合的に判断することが大切です。
「変額保険が向いているのかわからない」「自分に向いている保険期間や運用タイプがわからない」という方は、より安心して適切な選択をするためにも、まずは一度プロに相談してみましょう。
※上記は一般的な内容です。保険の種類や呼称、保障内容等は商品によって異なりますので、実際にご加入いただく際は商品詳細をご確認のうえご契約ください。
【執筆・監修】
豊田 眞弓(とよだ まゆみ)
- 2級FP技能士
- 子育て・教育資金アドバイザー
ファイナンシャルプランナー/大学非常勤講師。日経マネーの外部ライター等を経て、94年より独立系FP。講演やコラム寄稿・監修、相談業務などに携わり、教育機関でFP技能士3級講座講師も務めている。座右の銘は「今日も未来もハッピーに」。
ライター記事一覧 >
■チューリッヒ生命の保険コラム一覧
■変額保険コラム一覧
チューリッヒ生命カスタマーケアセンター
0120-680-777
月~土午前9時~午後6時 ※日曜・祝日は除く
保険に関するご質問・ご相談など
お気軽にお電話ください。
専門のオペレーターが丁寧にお応えします!