変額保険が向いている人とは?後悔しないための判断基準とNISAとの違いを解説
掲載日:2026/09/14
「変額保険を勧められたけれど、本当に自分に必要?」
「資産形成ならNISAで十分では?」
「変額保険が向いている人・向いていない人は?」
資産形成の選択肢が増えている今、変額保険に入るべきかどうか迷うのは当然のことです。
変額保険は、保障と将来に向けた資金準備を両立できる保険である一方、実は、万人向けの商品ではありません。
この記事では、変額保険が向いている人・向いていない人の特徴や、NISAとの違い、後悔しやすいポイントを解説します。
- 変額保険が自分に向いているか判断できる
- NISAと変額保険の役割の違いがわかる
- 後悔しないために確認すべきポイントがわかる
目次
1.結論:変額保険が向いている人・向いていない人とは?
まずは、変額保険が向いている人・向いていない人のイメージをかんたんにお伝えします。
●向いている人は以下の人
・保障と将来必要な資金を計画的に準備したい人
・長期運用を前提に考えられる人
・守りたい人や将来の責任がある人
・NISAだけでは保障が不足すると感じる人
●向いていない人は以下の人
・元本割れを避けたい人
・数年以内に使うお金を準備したい人
・資産形成だけを目的にしている人
・保険と投資を完全に分けたい人
変額保険は「一般的な保障」や「投資の代わり」ではなく、「保障付きの資産形成手段」だと考えるとわかりやすいでしょう。ただし、死亡保障(基本保険金額)には最低保証がある一方、満期保険金や解約払戻金(解約返戻金)には最低保証がなく、元本割れとなる可能性もある点に注意が必要です。
2.あなたは変額保険向き?簡易診断
次に、あなたが変額保険向きかどうかを簡易診断で見ていきましょう。
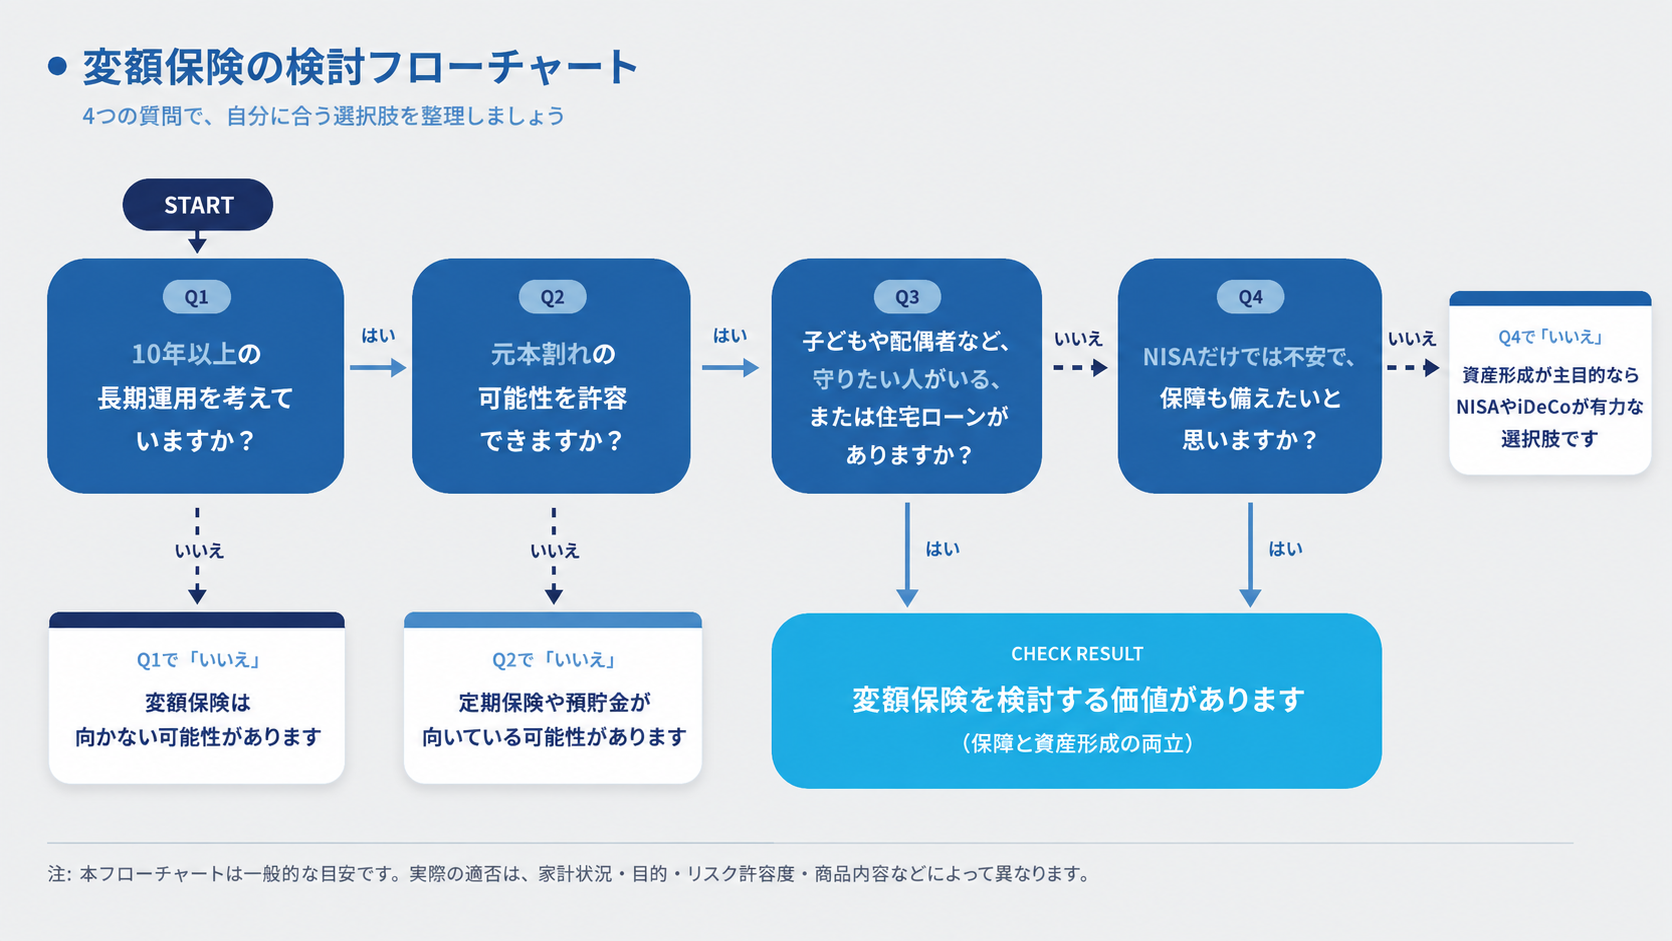 出典:チューリッヒ生命にて作成
変額保険は、長期運用を前提に、保障ニーズがある人に適した商品です。特に、子どもや配偶者がいる人、住宅ローンを抱えている人など、「ご自身に万一のことがあった場合の保障」と「長期的な資産形成」の両方が必要な人は変額保険を検討する価値があります。
3.変額保険とは?仕組みをかんたんに解説
変額保険は、支払った保険料の一部を株式や債券などで運用する生命保険です。運用結果によって将来受け取る保険金などが変動(増減)します。
運用が好調に推移した場合には、インフレによる資産価値の目減りに備える効果が期待できます。一方で、運用実績が不調な場合には、元本割れのリスクに注意が必要です。
そして、変額保険は死亡保険金などの保障機能も備えていることが特徴です。保障と資産形成を組み合わせた仕組みのため、学費や老後資金などを準備しながら、万一への備えも確保したい人に選ばれています。
変額保険の有期型は、一定期間の保障を確保しながら、満期時に満期保険金を受け取れる仕組みです。
将来のライフイベントに向けた資金準備を目的に検討されることもありますが、満期の時期は契約時に決まっているため、受け取るタイミングの相場を選ぶことはできません。使う時期が決まっている資金は、預貯金などと組み合わせて準備することが大切です。
変額保険の死亡保険金・高度障害保険金には、基本的に契約時に定められた基本保険金額が最低保証されます。しかし、解約払戻金(解約返戻金)や満期保険金には最低保証は設けられていません。
また、運用実績にかかわらず保険関係費用が差し引かれ、契約後一定期間内に解約等をすると解約控除がかかる商品もあります。
このため、解約時や満期時の受取金額が払込保険料の総額を下回るケースもあります。
変額保険は種類によってそれぞれ特徴が異なるため、加入前に仕組みを理解しておくことが大切です。変額保険の仕組みや種類、メリット・デメリットについて詳しく知りたい方は、こちらの記事をご覧ください。
※保険金の名称や保障内容は商品によって異なります。契約締結前交付書面(契約概要・注意喚起情報)などで必ず確認しましょう。
4.変額保険はNISAと何が違う?
近年、変額保険を検討する際に、NISAと比較するケースが見受けられます。一見すると、両者はよく似ているように見えるためです。
どちらも将来に向けた資産形成に活用できるため、学費や老後資金の準備、インフレへの備えなどを目的に比較されることが少なくありません。
そのため、「NISAがあるなら変額保険は必要ないのでは?」と感じる人もいるでしょう。
しかし、実際には両者の役割は異なります。
NISAは投資による資産形成に活用できる制度です。一方、変額保険は生命保険の一種であり、死亡保障などに加えて資産形成機能も備えています。
●変額保険とNISAの役割の違い
・変額保険=「保障」と「資産形成」を両立する保険
・NISA=「資産形成」に活用できる制度
変額保険とNISAは、「どちらが優れているか」ではなく、「自分の目的に合っているか」で判断することが大切です。
また、変額保険とNISAを併用する選択肢もあります。
5.特に子育て世帯が変額保険を検討する理由
変額保険は、将来に向けた万一への備えと資金準備を同時に考える子育て世帯にとって、選択肢の一つとなります。
ここでは、子育て世帯が変額保険を検討する理由を、学費の準備と保障ニーズの2つの観点から解説します。
5-1.学費は長期的な準備が必要
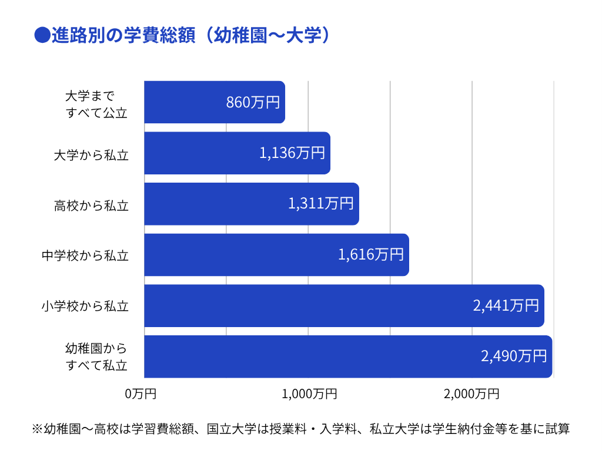 出典:文部科学省「令和5年度子供の学習費調査」「国立大学等の授業料その他の費用に関する省令」「令和5年度私立大学等の学生納付金等調査結果」を参照しチューリッヒ生命にて作成
子どもの学費は進路によって大きく異なります。文部科学省の調査や省令をもとに試算すると、幼稚園から大学までの学費総額は約860万円~2,500万円です。
学費は一度に全額用意する必要はありません。しかし、子どもの成長にともなって長期間にわたり支出が続くため、早い段階から計画的に準備することが大切です。
変額保険は、保険料の一部を長期的に運用する仕組みのため、学費の準備手段の一つとして検討されることがあります。
ただし、進学時期は変えられない一方で、満期保険金や解約払戻金(解約返戻金)には最低保証がありません。
必要な時期に運用実績が不調で、受取額が払込保険料の総額を下回る可能性もあります。入学金など時期と金額が決まっている資金は預貯金や学資保険などで確保し、変額保険は上乗せ部分の準備手段として位置づけるなど、複数の方法を組み合わせて備えることが大切です。
5-2.子育て世帯は保障ニーズも高い
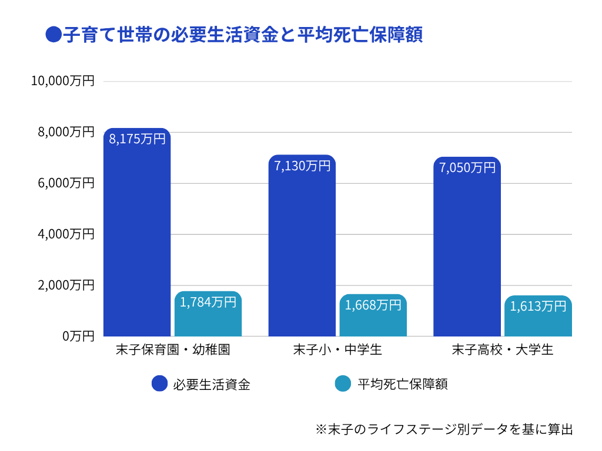 出典:生命保険文化センター「2024(令和6)年度生命保険に関する全国実態調査」を参照しチューリッヒ生命にて作成
子育て世帯では、学費の準備と同時に、万一の場合に備えた死亡保障も考える必要があります。
生命保険文化センターの調査によると、末子が保育園・幼稚園の世帯では必要生活資金が8,175万円であるのに対し、平均死亡保障額は1,784万円です。
ここでの必要生活資金は、遺族の生活費として世帯自身が想定した総額であり、遺族年金や死亡退職金、配偶者の収入、保有する金融資産などは含まれていません。そのため、両者の差額がそのまま保障の不足額を示すものではありません。
しかし、末子の年齢が上がるにつれて必要生活資金は減少する傾向にあり、子育て期に保障ニーズが高まることがうかがえます。
NISAなどを活用した資産形成では、開始後間もない時期に万一のことがあると、十分な資産を準備できない可能性があります。
一方、変額保険では、責任開始期以後、死亡保険金として契約時に定めた基本保険金額が最低保証されます(告知義務違反や免責事由に該当する場合は支払われません。保障内容は商品により異なります)。
そのため、子育て世帯で将来に向けた資産形成を進めながら、死亡保障も確保したい場合の選択肢の一つといえるでしょう。

6.変額保険が向いている人
変額保険は、「保障」と「将来の資金準備」を同時に考えたい人に向いている商品です。
ただし、ライフプランや資金を準備する目的、家計管理の考え方によって、向き・不向きが分かれます。
ここでは、変額保険が向いている人の具体例を見ていきましょう。
6-1.10年以上先の目的資金を準備したい人
変額保険は、10年~20年後などに必要となる資金を長期的に準備したい人に向いている場合があります。
これは、運用期間が短いと一時的な市場の値動きに左右されやすい一方で、長期的に運用すると収益の振れ幅を抑える効果が期待できるためです。
【具体例】
●老後資金
●将来の住宅購入資金
●リフォーム費用
●学費(子どもが未就学児などの場合)
このように、資金が必要になるまで10年以上の期間があり、長期的な運用を前提に準備したい人は、変額保険に向いていると言えます。
ただし、長期運用でも特定の時点の元本が確保されるわけではないため、進学など時期と金額が決まっている資金は預貯金なども併用して備えることが大切です。
6-2.守りたい人や将来の責任がある人
変額保険が向いているのは、自分に万一のことがあった場合に、経済的な影響を受ける家族などがいる人です。
【具体例】
●配偶者がいる・世帯収入の大部分を自分が担っている
●子どもがまだ小さい・複数いる
●住宅ローンを返済中で、団体信用生命保険(団信)の保障の対象外となる部分がある
●親の生活費や介護費用を支援している
このような人は、自分に万一のことがあった場合の家族の生活や、将来のライフプランへの経済的な影響を考慮しておく必要があります。なお、必要な保障額は、遺族年金や団信によるローン残債の消滅、すでに加入している保険などを差し引いて考えることが大切です。
また、現在は独身でも、結婚や子育てなど将来のライフプランを見据えて保障と資金準備を早めに始めたい人にとって、変額保険が選択肢になる場合もあります。
【具体例】
●数年以内に結婚を考えている
●将来的に子どもがほしい
●いずれはマイホームを購入したい
●親の生活や介護を支える心づもりがある
ただし、ライフプランが変わる可能性や、契約後早期の解約では元本割れとなる可能性も踏まえ、保障が必要になった時点で加入する選択肢と比較して検討することが大切です。
6-3.資産形成だけでは解決できない万一の備えが必要な人
NISAは資産形成に活用できる制度ですが、死亡保障はありません。そのため、将来に向けた資金準備と同時に万一への備えも必要な人は、NISAだけでは保障ニーズを満たせません。
【具体例】
●学費を準備しながら、子どもの生活費にも備えたい
●老後資金を準備しながら、配偶者に死亡保障を遺したい
●まだ十分な金融資産がなく、死亡保障と資産形成の両方に備えたい
こうしたニーズには、NISAと変額保険を併用する方法があります。
NISAは資産形成、変額保険は死亡保障を確保しながら将来の資金を準備する商品です。それぞれの役割を踏まえて組み合わせることで、双方の強みを活かせます。
6-4.保障と資産形成の管理をシンプルにしたい人
保障と資産形成を別々の商品で準備すると、複数の契約や資産状況をそれぞれ確認する必要があります。こうした管理に負担を感じる人には、保障と資産形成の機能を併せ持つ変額保険が向いています。
【具体例】
●仕事や育児で家計管理に多くの時間をかけられない人
●家計管理を配偶者と分担している家庭
●管理する金融商品を増やし過ぎたくない人
生命保険とNISA、iDeCoなどを目的に応じて使い分ける方法がある一方で、保障と資産形成を一つの商品で準備する方法もあります。複数の商品を管理する負担を抑えたい人にとって、変額保険は検討対象となるでしょう。
ただし、変額保険そのものの仕組みが単純というわけではありません。変額保険は保険関係費用や運用リスク、解約払戻金(解約返戻金)の仕組みを理解したうえで加入することが大切です。
【現在保険に加入している人が確認すべきポイント】
すでに保険に加入している人は、変額保険への見直しを急ぐ必要はありません。まずは、以下の4点を確認しましょう。
●現在の保障内容
●必要保障額
●解約による不利益
●保険料負担
特に、貯蓄性のある生命保険では、解約する時期によって損失が生じることもあります。そのため、現在の契約内容を確認し、見直しによるデメリットも踏まえて検討することが大切です。
7.変額保険が向いていない人
一方で、変額保険はすべての人に適しているわけではありません。
資金を準備する目的や使う時期、重視するポイントによっては、他の保険や資産形成方法の方が適している場合があります。
ここでは、変額保険が向いていない人の具体例を紹介します。
7-1.元本割れが怖い人
変額保険は、死亡保険金・高度障害保険金については基本保険金額が最低保証されていますが、運用実績によって解約払戻金(解約返戻金)や満期保険金などが変動(増減)するため、元本保証を重視する人には向いていません。
【具体例】
●元本割れをできるだけ避けたい
●資産が減る可能性を受け入れられない
●運用実績によって受取額が変動(増減)することに不安を感じる
よく「変額保険が元本割れする確率がどれくらいか」を気にする人もいますが、元本割れの確率を一律に示すことはできません。運用期間や運用実績、商品内容によって結果が異なるためです。元本割れの可能性を許容できないのであれば、変額保険以外の選択肢を検討すると良いでしょう。/p>
7-2.数年以内に使うお金を運用したい人
変額保険は、10年以上など長期的な運用を前提とした商品です。そのため、数年以内に使う予定がある資金や、急な支出に備える生活防衛資金の準備には向いていません。
【具体例】
●数年以内に住宅購入資金を使う予定がある
●近いうちに車の買い替えを予定している
●病気や失業などに備える生活防衛資金を確保したい
数年先に使う資金は、運用中に価格が下落すると、必要な時期まで回復を待てない可能性があります。近い将来に使う予定のあるお金や生活防衛資金は、安全性を重視した方法で準備することが大切です。
7-3.資産形成効率を最優先したい人
資産形成だけを目的とする場合は、NISAなどの制度を活用する方が適している場合があります。変額保険には保険関係費用がかかるため、保障を必要としない人にとっては、コスト面の負担が大きくなりやすいからです。
【具体例】
●NISAの非課税投資枠を優先して活用したい
●死亡保障の必要はなく、資産形成だけを目的としている
●保障よりも運用効率を重視したい
死亡保障を必要としない人は、まずはNISAを優先して活用することも選択肢の一つです。ただし、変額保険の保険料は生命保険料控除の対象となる場合があるため、費用面だけでなく税制面もあわせて比較することが大切です。
7-4.保険と投資を分けて考えたい人
保障と資産形成をそれぞれ別の商品で準備したい人には、変額保険は向いていません。
【具体例】
●保障は掛け捨て型の保険で十分と考えている
●保険と投資の役割を明確に分けたい
●必要に応じて保険や運用商品を個別に見直したい
例えば、「掛け捨て保険+NISA」のほか、「掛け捨て保険+iDeCo」「収入保障保険+NISA」など、保障と資産形成を別々に準備する方法があります。自分に合った組み合わせで保障と資産形成を準備したい人は、このような方法を検討すると良いでしょう。
8.変額保険・NISA・iDeCoを比較
| 項目 | 変額保険 | NISA | iDeCo |
|---|---|---|---|
| 主な目的 | 保障+資産形成 | 資産形成 | 老後資金の準備 |
| 運用対象 | 特別勘定(保険会社が用意) | 上場株式・投資信託など | 投資信託・定期預金・保険商品 |
| 税制優遇 | 生命保険料控除 + 死亡保険金の非課税枠(法定相続人×500万円)あり | 運用益・配当金・分配金が非課税 | 掛金が全額所得控除/運用益が非課税 |
| 引き出し | 解約可能(早期は解約控除あり) 契約者貸付制度の利用可 |
いつでも売却・出金可能 | 原則60歳まで引き出せない |
| 死亡時の取り扱い | 死亡保険金(基本保険金額を最低保証) | 保有資産が相続財産となる | 死亡一時金として資産残高を受け取れる |
| 受取時の課税 | 一時所得など(死亡保険金は契約形態により相続税・所得税・贈与税) | 非課税 | 退職所得控除・公的年金等控除の対象 |
| 費用 | 保険関係費用・運用関係費用 | 信託報酬など | 加入時・運用中の手数料/信託報酬など |
変額保険・NISA・iDeCoは、それぞれ向いている人が異なります。 資産形成を中心に考えるならNISA、老後資金準備を重視するならiDeCo、万一への保障も備えたいなら変額保険が向いています。
税制面では、変額保険は生命保険料控除(一般生命保険料控除。条件を満たす個人年金保険は個人年金保険料控除)、NISAは運用益が非課税、iDeCoは掛金の所得控除・運用益非課税・受取時の税制優遇を受けられます。
優遇される内容が異なるため、どれがもっとも有利かは目的や状況によって変わります。
また、NISAは必要なタイミングで資金を引き出しやすい一方、iDeCoは原則60歳まで引き出せません。変額保険は解約によって資金を受け取れますが、早期解約では解約払戻金(解約返戻金)が払込保険料を下回る可能性があります。
保障の必要性や運用目的、資金を使う時期などを踏まえ、自分に合った制度・商品を選びましょう。
9.変額保険で後悔しやすい人の特徴
変額保険で後悔するケースの多くは、商品そのものではなく、仕組みを十分に理解しないまま加入したり、自分の目的に合わない使い方をしたりすることが原因です。
ここでは、変額保険で後悔しやすい人の特徴を紹介します。
9-1.「増える保険」だと思っている
変額保険は運用実績によって将来受け取る保険金などが変動(増減)します。運用が好調な場合は受取額が増えることもありますが、必ず増えるとは限りません。
運用実績によっては、想定していた金額を受け取れない可能性もあります。
「増える保険」というイメージだけで加入すると、このような仕組みとのギャップから後悔につながりやすくなります。
9-2.手数料を理解していない
変額保険には、保険関係費用や運用関係費用などの各種費用がかかります。また、商品によっては解約時等に解約控除(※)などの費用が発生する場合もあります。これらの費用構造を理解しないまま加入すると、後悔につながりかねません。
※解約控除:商品によって、契約後一定期間内に解約等をした場合に積立金から控除される金額
変額保険に関する費用の種類や金額は商品によって異なるため、加入前に契約概要や設計書で確認することが大切です。
9-3.NISAとの違いを理解していない
変額保険とNISAは、どちらも将来に向けた資金準備に活用できますが、役割は異なります。
「FPに勧められたから」「知人がいいと言っていた」等、商品の内容を理解しないまま加入すると、自分の目的と合わず後悔する可能性があります。変額保険は保障と資産形成、NISAは資産形成という役割の違いを理解したうえで選ぶことが重要です。
9-4.短期で解約してしまう
変額保険は長期運用を前提とした商品です。そのため、数年以内に解約する可能性が高い人には向いていません。
短期間で解約すると、運用実績だけでなく、解約払戻金(解約返戻金)や解約控除などの影響により、受取額が払込保険料の総額を下回る場合があります。
加入前には、「いつ・どれくらいの資金が必要か」を整理し、長期間無理なく保険料を払い続けられるか確認しておきましょう。
変額保険はやめたほうがいい?
巷では「変額保険はやめたほうがいい」と言われることがあります。しかし、後悔の多くは、自分の目的やリスク許容度に合わないまま加入してしまうことが原因です。
変額保険は保障と資産形成を同時に考えたい人には適した商品ですが、資産形成だけを重視する人や元本保証を求める人には最適解ではありません。商品の特徴を理解したうえで、自分のライフプランや目的に合った選択を検討しましょう。
10.まとめ
変額保険は、保障と将来に向けた資金準備を同時に考えたい人に向いている商品です。特に、以下のような人には選択肢の一つとなるでしょう。
●保障と資金準備を両立したい人
●将来の責任やライフイベントに備えたい人
●長期的な運用を前提に資金を準備したい人
●NISAだけでは保障が不足すると感じる人
また、変額保険とNISAは「どちらが得か」で選ぶものではありません。それぞれ役割が異なるため、自分の目的やライフプランに合わせて選択・併用することが大切です。
変額保険への加入を検討する際は、以下のポイントを確認しましょう。
【加入前に確認すべきチェックリスト】
ご自身に合う保険について知りたい場合は、ぜひこちらからご相談ください。
※上記は一般的な内容です。保険の種類や呼称、保障内容等は商品によって異なりますので、実際にご加入いただく際は商品詳細をご確認のうえご契約ください。
【執筆・監修】
池田紫乃(いけだ しの)
- 2級FP技能士
- 証券外務員一種保有
大学卒業後は銀行や保険会社にて、窓口での資産運用相談や投資信託・保険の提案、販売員への商品説明・営業支援など、金融商品に関わる幅広い実務を経験。
その知見を活かし、現在はフリーランスのライターとして金融コラムの執筆や監修を手がけている。
ライター記事一覧 >
■チューリッヒ生命の保険コラム一覧
■変額保険コラム一覧
チューリッヒ生命カスタマーケアセンター
0120-680-777
月~土午前9時~午後6時 ※日曜・祝日は除く
保険に関するご質問・ご相談など
お気軽にお電話ください。
専門のオペレーターが丁寧にお応えします!