保険で投資できる?貯蓄型5種類の特徴・デメリット・選び方を解説
掲載日:2026/09/14
「保険と投資どっちがいいの?」という疑問は、多くの方が一度は悩むテーマです。
一部の保険には万一の保障を確保しながら資産形成・資産運用できるというメリットがあり、投資信託には運用効率や流動性の高さという魅力があります。
どちらが良いかは、万一の保障の必要性・資金の流動性・コスト・税制メリットなど、何を重視するかによって変わります。
本記事では、保険で投資する仕組みや種類、メリット・デメリット、投資との比較や併用の考え方までわかりやすく解説します。
- 保険で資産形成・資産運用できる仕組みがわかる
- 投資(NISAなど)との違いと判断ポイントが整理できる
- 保険と投資の併用という現実的な選択肢が理解できる
目次
1.保険で投資できる?仕組みをわかりやすく解説
保険商品は、貯蓄性の有無によって大きく「貯蓄型保険」と「掛け捨て型保険」の2種類に分けられます。このうち、投資(資産形成・資産運用)に活用できるのは基本的に前者の「貯蓄型保険」です。
まずは、貯蓄型保険と掛け捨て型保険の違いを確認しておきましょう。
| 貯蓄型保険 | 掛け捨て型保険 | |
|---|---|---|
| 支払う保険料 | (掛け捨て型保険よりも) 割高 |
(貯蓄型保険よりも) 割安 |
| 万一の保障 | あり | あり |
| 満期保険金等※ | あり | なし |
| 解約払戻金 (解約返戻金) |
あり (既払込保険料相当額を下回るケースあり) |
原則なし |
| 投資への活用 | できる | できない |
貯蓄型保険と掛け捨て型保険は、どちらも万一の保障を確保できるという点は共通していますが、資産形成・資産運用できるか否かに違いがあります。
貯蓄型保険は、支払った保険料の一部が運用されたり積み立てられたりして、将来「満期保険金(年金・一時金・返戻金など)」や「解約払戻金(解約返戻金)」として受け取れる仕組みです。
一方で、掛け捨て型保険は万一の保障の確保に特化しており、満期保険金や解約払戻金(解約返戻金)はありません。よって投資目的としては活用できません。
2.投資に活用できる貯蓄型保険は5種類
投資に活用できる貯蓄型保険は主に下記の5種類があり、いずれも万一の保障が確保できる点は共通していますが、それぞれ特徴が異なります。
| 特徴 | |
|---|---|
| 変額保険 | 万一の保障(保険)と資産形成(投資)が一体化した生命保険 |
| 外貨建て保険 | 支払った保険料を米ドルや豪ドルなどの外貨で運用する生命保険 |
| 養老保険 | 万一の保障(保険)と満期保険金(貯蓄)が一体化した生命保険 |
| 個人年金保険 | 保険料を積み立てて将来年金として受け取る保険 |
| 学資保険 | 子どもの進学時期にあわせて学資金を受け取る保険 |
これらの貯蓄型保険は、種類によって「投資性の強さ」が大きく異なります。
2-1.貯蓄型保険は「資産運用型」と「資産形成型」に分類できる
投資に活用できる貯蓄型保険は、市場で積極的に運用する「資産運用型」と、目的に向けてコツコツ積み上げる「資産形成型」の2つのタイプに分けられます(公式分類ではなく性質による便宜的な分類です)。
| 分類 | |
|---|---|
| 変額保険 | 資産運用型 |
| 外貨建て保険 | 資産運用型 |
| 養老保険 | 資産形成型 |
| 個人年金保険 | 資産形成型 |
| 学資保険 | 資産形成型 |
資産運用型に分類される「変額保険」と「外貨建て保険」は、それぞれ運用実績や為替相場の影響を受けて、満期保険金や解約払戻金(解約返戻金)などが変動(増減)するため、より投資に近い性質があります。
このうち前者の「変額保険」は、保険料の一部が株式や債券などで運用され、その実績によって受取額が変わる点が特徴です。運用が好調なら増える一方、不調なら払込保険料を下回ることもあります。
後者の「外貨建て保険」は、為替相場の変動(増減)が受取額に直接影響する点に特徴があります。
円安時には円換算の受取額が増えるものの、円高時には受取額が減るため、為替リスクに注意が必要です。
変額保険・外貨建て保険はいずれも、運用実績や為替の影響で円換算の元本割れが生じる可能性があります。仕組みとリスクを十分に理解したうえで検討することが大切です。
3.保険で投資する目的なら「変額保険」が選択肢になる
保険で投資するという目的であれば、貯蓄型保険5種類の選択肢で最適なのは変額保険です。
変額保険とは、「万一の保障(保険)」と「資産形成(投資)」が一体化した生命保険商品のことです。
変額保険は投資型保険とも呼ばれており、一定のリスクも伴うため「やめたほうがいい」と言われることもあります。
しかし、万一の保障の確保が必要であり、長期継続を前提としてコスト・元本割れリスクを許容できる人には選択肢の1つになります。
あわせて読みたい|【変額保険とは】仕組み・デメリット・向いている人をわかりやすく解説
3-1.変額保険の仕組みや特徴
変額保険は、支払った保険料から「保険関係費用(保障の維持などにかかる費用)」が差し引かれ、残りを「特別勘定」と呼ばれる運用口座で資産(株式・債券・投資信託など)を運用し、その運用実績によって将来受け取る保険金額や解約払戻金(解約返戻金)が変動(増減)する仕組みです。
しかし、万一の保障である死亡保険金・高度障害保険金については、運用実績にかかわらず「契約時に定められた基本保険金額」が最低保証されるという特徴があります。
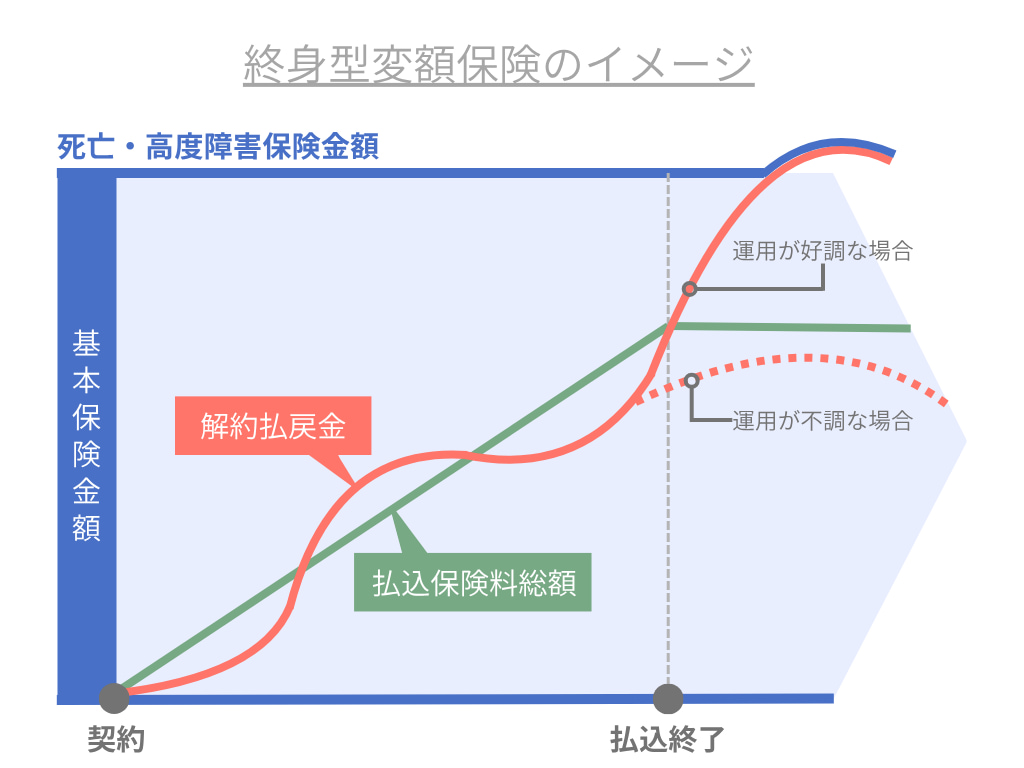 出典:チューリッヒ生命にて作成
変額保険は、契約から一定期間内(商品によって10年以内)に中途解約(もしくは減額等)した場合に「解約控除」が適用されるため、短期間で解約等をすると元本割れリスクがあります。
また、保険関係費用(保障の維持費)と運用関係費用(運用コスト)など複数の手数料が発生するため、コスト負担が大きくなる傾向がある点にも注意が必要です。
変額保険がおすすめな人
- 万一の保障を確保しつつ、運用成果を取り込みたい人
- 長期継続できる&元本割れリスクを許容できる人
- 投資信託やNISAと併用しながら資産形成の軸を作りたい人

4.変額保険を活用した投資の3つのメリット
変額保険を活用した投資には、下記のようなメリットがあります。
変額保険を投資に活用する3つのメリット
変額保険を投資に活用するメリットについて、詳しく確認していきましょう。
4-1.メリット①万一の保障と投資を1つにまとめられる
変額保険は、万一の保障を確保しながら、投資(資産運用)できるのが一番のメリットです。
NISAなどの投資商品には万一の保障がつかないため、保障と投資をまとめたい人に向いています。
変額保険の万一の保障内容
- 死亡保険金(基本保険金額が保障)
- 高度障害保険金(基本保険金額が保障)
- 保険料払込免除(主契約の規定や特約による)
NISAを活用した投資は運用効率や流動性が比較的高いものの、死亡保険金・高度障害保険金や保険料払込免除といった保障の機能はありません。
保障と資産形成の両方を求める場合、掛け捨て型保険で必要な保障を確保し、資産形成はNISAなどで別々に行う方法もあります。
1つにまとめたいなら変額保険、分けて管理したいならこの方法というように、目的に応じて使い分けることが大切です。
4-2.メリット②生命保険料控除を適用できる
生命保険料控除とは、支払った保険料に応じて所得から一定額を差し引くことができる所得控除のことで、年末調整や確定申告で申請すると、所得税と住民税の負担を軽減できます。
変額保険には「一般生命保険料控除」が適用されるため、所得税は最大4万円・住民税は最大2.8万円の控除を受けられます(枠に余りがある場合)。
なお、令和7年度(2025年度)・令和8年度(2026年度)の税制改正に伴い、令和8年分・令和9年分(2026・2027年分)における23歳未満の扶養親族がいる子育て世帯で、一般生命保険料控除の所得税上限が4万円から6万円に拡充されます(※)。
※令和10年(2028年)以降の取り扱いは未定4-3.メリット③計画的に積み立てられる貯蓄の仕組みとして機能する
変額保険は、定期的な保険料の払い込みが積立として機能するため、計画的に貯蓄する仕組みを作れる点が特徴です。
特に下記に該当される方は、変額保険を活用するメリットが大きくなります。
- 自分で貯蓄を続けるのが苦手
- つい使ってしまう
- まとまった資金を計画的に準備したい
積立は自動で行われるため、「気づいたら貯まっている」という仕組みを作れるのが特徴です。
また、変額保険の運用は運用会社が行うため、投資の専門知識がなくても比較的始めやすいといえます(運用リスクを契約者が負う商品であるため仕組みやリスクの理解が不可欠です)。
5.変額保険を活用した投資の3つのデメリット・注意点
変額保険を投資に活用するとさまざまなメリットがある反面、下記のようなデメリットがあるのも事実です。
変額保険を投資に活用する3つのデメリット
変額保険を投資に活用するデメリットについて、詳しく確認していきましょう。
5-1.デメリット①短期解約すると元本割れになりやすい
変額保険は長期継続を前提とした商品ですので、短期解約すると元本割れになりやすい点が最大のデメリットです。
変額保険は死亡保険金・高度障害保険金の基本保険金額は最低保証がありますが、満期保険金や解約払戻金(解約返戻金)には最低保証がありません。
また、変額保険には解約控除があり、契約から一定期間内に中途解約(もしくは減額等)した場合に積立金から手数料が差し引かれます。
変額保険を活用した投資を検討する際は、「長期で継続できるか」を事前に確認することが重要です。
5-2.デメリット②保険料払込期間中は資金を自由に動かしにくい
変額保険は長期契約が前提であり、短期解約すると元本割れの可能性があるため、実質的に資金を動かすことができません。
そのため、下記のようなまとまった資金が必要になっても、柔軟な対応はできません。
- 転職・引っ越し・結婚・出産
- 住宅購入・教育費の前倒し支出
- 親の介護・医療費の増加
- 子どもの進学費用・老後資金
変額保険は「いつでも使えるお金」としては機能しませんので、生活防衛資金とは切り分けて考える必要があります。
保険商品は投資信託のように、売却手続きを柔軟に行える流動性がない点を理解した上で検討しましょう。
ただし、投資信託も売却時には時価での換金となるため、相場環境によっては元本を下回ることがある点には留意が必要です。
5-3.デメリット③純粋な投資のような高い利回りは期待できない
変額保険は、保障の維持費である「保険関係費用」のみならず、特別勘定の運用コストである「運用関係費用」という二重のコストが発生します。
投資に回せる金額が実質減るため、同じ運用成果でも、純粋な投資より利回りが低くなる傾向があります。
変額保険は「万一の保障を確保しながら資産形成する商品」であることを理解し、許容できるコストを把握しておくことが重要です。
6.「保険で投資」と「投資のみ」はどっちがいいの?
「保険と投資のどちらが良いのか」は、何を重視するかによって判断が変わります。
ご自分に合う選択をするためにも、まずは下記の4つの判断ポイントを確認しましょう。
下記ページでは、変額保険とNISAの違いを徹底比較していますので、あわせて参考にしてください。
あわせて読みたい|変額保険とNISAはどっちがいい?5つの違いと併用するメリットを解説
6-1.判断ポイント①万一の保障が必要かどうか
1つ目の判断ポイントは、万一の保障が必要かどうかです。
万一の保障が必要な場合は、死亡保険金・高度障害保険金や保険料払込免除などの保障がセットになっている、変額保険で資産形成する方法が選択肢になります。
一方で、万一の保障は不要(もしくはすでに確保済)で、純粋に資産形成をしたい場合は、投資(投資信託・NISAなど)が向いています。
家族構成やライフステージによって、万一の保障の必要性は大きく変わります。
6-2.判断ポイント②資金の自由度(流動性)をどこまで求めるか
2つ目の判断ポイントは、資金の自由度(流動性)をどこまで求めるかです。
変額保険は、早期の中途解約をすると解約控除で手数料が差し引かれるため、資金を自由に動かしにくく、流動性は高くありません。
一方で、投資信託は原則としていつでも売却できるため(一部ファンドのクローズド期間を除く)、教育費・住宅購入・転職・介護など、ライフイベントに合わせて資金を動かしやすいという特徴があります。
どちらも長期で運用するほど複利の効果を発揮しやすい傾向がありますが、長期で寝かせる資金であれば変額保険、急な出費にも対応したいのであれば投資信託と、生活防衛資金とのバランスを考えて選ぶことが大切です。
6-3.判断ポイント③コストや運用効率をどこまで重視するか
3つ目の判断ポイントは、コストや運用効率をどこまで重視するかです。
変額保険は「保険関係費用(保障のための費用)」のみならず、「運用関係費用(特別勘定での運用コスト)」が発生します。
一方で、投資(投資信託・NISAなど)は運用関係費用のみがかかるため、同じ運用成果でも保険より運用効率が高くなりやすい特徴があります。
万一の保障を確保するためのコストを許容できるなら変額保険、運用効率を重視するなら投資信託を選択すると良いでしょう。
6-4.判断ポイント④どちらの税制メリットが有利か
4つ目の判断ポイントは、どのような税制メリットを受けたいのかです。
変額保険は生命保険料控除(一般生命保険料控除)を適用することで、年末調整や確定申告において、支払った保険料に応じた一定額を、所得から差し引くことができます。
一方で、NISAは運用で得た売却益や配当金が非課税となるため、受け取るときに課税される所得税などが非課税になります。
自分にとってどちらの税制メリットが有利かを確認することが大切です。また、NISAの非課税枠を使い切っているかどうかも判断基準になります。
※税務の取り扱いは個別の事情や税制改正によって異なります。具体的な取り扱いについては、国税庁の情報や税務署、税理士などにご確認ください。7.保険で投資+投資信託(NISAなど)の併用もおすすめ
保険と投資は「どちらか一方を選ぶ」ものではなく、目的に応じて併用することが有効な選択肢になる場合があります。
つまり、死亡保険金・高度障害保険金や保険料払込免除などの保障がセットになった変額保険で資産形成を行い、資産運用に回せる部分はNISAなどを活用して投資信託で運用するということです。
考え方の例
- 保障を厚めに確保したい→変額保険の比重を高める
- 運用の自由度や効率を重視したい→NISAなどの比重を高める
保険と投資を併用すれば、万一の保障と資産形成をバランスよく組み合わせることができます。
さらに、資金の自由度(流動性)も確保でき、2つの税制メリットの恩恵も受けられます。
「変額保険と投資信託はどっちが良い?」と悩む場合は、併用という第三の選択肢が現実的です。
ただし、どの商品をいくらずつ配分するかは、必要な保障額・家計に無理のない範囲・運用できる期間・リスクをどこまで受け入れられるかによって変わります。
具体的な配分は、これらを踏まえて個別に検討することが大切です。
8.まとめ
保険で投資をするという目的であれば、万一の保障を確保しながら、資産運用できる変額保険が最も適しています。
一方で、投資信託は運用効率や流動性が高く、目的に応じて柔軟に資金を動かせます。
どちらが良いかは、万一の保障の必要性・資金の流動性・コスト・税制メリットなど「どの判断ポイントを重視するか」で変わります。
また、変額保険と投資を併用すれば、万一の保障と資産形成をバランスよく組み合わせることができ、より現実的な選択肢となります。
「自分に向いている変額保険のタイプがわからない」という方は、より安心して適切な選択をするためにも、まずは一度プロに相談してみましょう。
※上記は一般的な内容です。保険の種類や呼称、保障内容等は商品によって異なりますので、実際にご加入いただく際は商品詳細をご確認のうえご契約ください。
【執筆・監修】
池田紫乃(いけだ しの)
- 2級FP技能士
- 証券外務員一種保有
大学卒業後は銀行や保険会社にて、窓口での資産運用相談や投資信託・保険の提案、販売員への商品説明・営業支援など、金融商品に関わる幅広い実務を経験。
その知見を活かし、現在はフリーランスのライターとして金融コラムの執筆や監修を手がけている。
ライター記事一覧 >
■チューリッヒ生命の保険コラム一覧
■変額保険コラム一覧
チューリッヒ生命カスタマーケアセンター
0120-680-777
月~土午前9時~午後6時 ※日曜・祝日は除く
保険に関するご質問・ご相談など
お気軽にお電話ください。
専門のオペレーターが丁寧にお応えします!